2026年10月から、ふるさと納税の返礼品に関するルールが見直されました。これに伴い、返礼品によっては寄付額が上がったり、内容量が見直されたり、一部の返礼品が受付終了になったりするケースがあります。改正で何が変わったのか、寄付する側への影響と損をしないための対策を確認しましょう。
2026年10月からふるさと納税のルールが変更! 何が変わった?

ふるさと納税では、自治体が返礼品を用意したり、寄付を受け付けたりするために使える経費にルールが設けられています。
従来、返礼品の調達費用や送料、仲介サイトの手数料など、寄付を集めるための経費は、寄付金額の50%以下に抑える必要がありました。2026年10月からは、経費を差し引いた後に、寄付金の52.5%以上を自治体に残す新たな基準が適用されます。つまり、経費に使えるのは寄付金の47.5%までとなります。
-
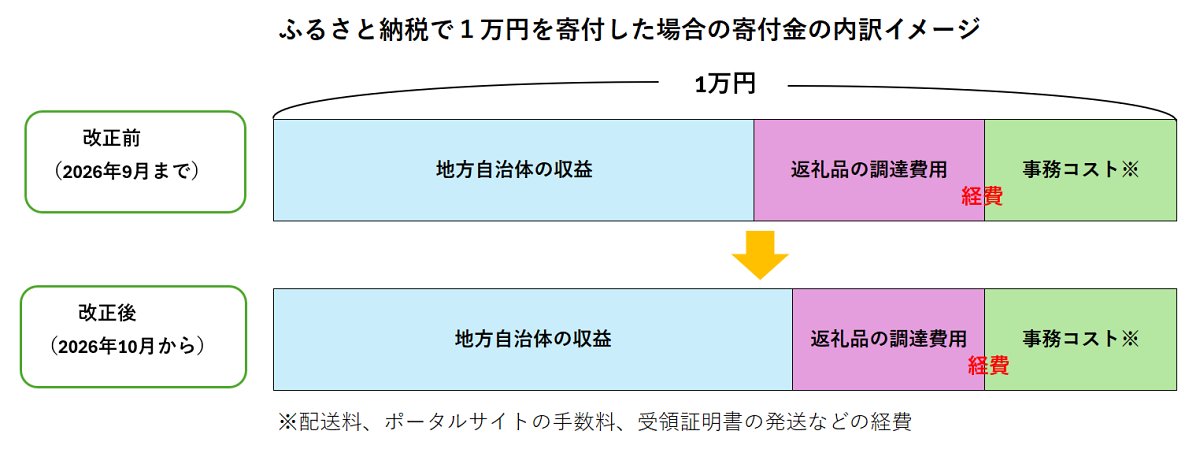
出典:総務省「ふるさと納税制度の適正な運用について」を参考に筆者作成

この基準は段階的に厳しくなり、2027年10月から2028年9月までは寄付金の55%以上、2028年10月から2029年9月までは57.5%以上を自治体に残す必要があります。さらに、2029年10月以降は60%以上となり、経費に使えるのは寄付金の40%までとなります。
また、返礼品の基準も厳格化されました。区域内で製造・加工などが行われ、その工程によって商品の価値の過半が生じている返礼品については、原則、価格に基づいて付加価値の割合を算出し、事業者が証明することになります。自治体には、その内容を公表することも求められます。
自治体の名前やキャラクターを付けた区域外製造品などについても、広報目的で実際に調達・配布・販売した実績など、返礼品として認められるための条件が明確化されました。さらに、募集経費の支払先のうち、前年度の支払額が1支払先あたり100万円以上のものについて、自治体は支払先や金額、目的を公表することになりました。
こうした変更への対応として、返礼品の寄付額や内容量を見直す自治体が出ています。
返礼品はどれくらい値上がりした? 具体例を紹介

2026年10月の制度変更に伴い、返礼品の寄付額を見直す自治体が出ています。例えば、次のような値上げがありました。
2026年10月改正を契機に寄付額を見直した返礼品の例
| 返礼品 | 改正前の寄付額 | 改正後の寄付額 |
|---|---|---|
| りんご 約5kg | 1万1000円 | 1万5000円 |
| 塩サバ 約2.5kg | 1万4000円 | 1万8000円 |
| ボックスティッシュ 30箱 | 1万1000円 | 1万4000円 |
| 出典:筆者がポータルサイト等で比較して作成 | ||
いずれも内容量は変わらず、寄付額は約27~36%上昇しています。同じ返礼品でも必要な寄付額が大幅に増えており、以前と同じ感覚で選ぶと、お得度が下がってしまうケースがあります。
値上げだけでなく、9月末で受付を終了した返礼品もあります。一部の自治体のカップ麺の詰め合わせや緑茶飲料、ウイスキーなどが終了。ほかにも、パソコンや腕時計、スポーツウェア、寝具、美容用品など、幅広いジャンルで受付終了の例がありました。
返礼品は寄付額だけでなく、内容量や使い勝手も比較

10月改正後にふるさと納税を利用するなら、まずは返礼品の内容を比較することが大切です。寄付額が同じでも、受け取れる量が減っていれば、実質的には値上がりしたことになります。例えば、これまで1万円で10kgのお米を受け取れていたのに、同じ1万円で8kgしか受け取れなくなれば、内容量は20%減少となります。
そのため、返礼品を選ぶ際は寄付額だけで判断せず、内容量や産地、配送回数なども確認しましょう。お米なら1万円当たり何kg受け取れるか、肉や魚なら小分けの有無や加工状態まで比べると、量だけでなく使い勝手も含めて比較できます。以前申し込んだ返礼品の条件が変わっていた場合は、別の自治体の同種の返礼品も調べてみるとよいでしょう。
年末は控除上限額を確認し、余裕を持って寄付する

ただし、返礼品の条件を比較するだけでは十分ではありません。ふるさと納税で税控除を受けるには、自分の控除上限額を把握し、その範囲内で寄付することも重要です。特に年末は、その年の収入がほぼ確定する時期ですが、2026年は税制改正の影響にも注意が必要です。
2026年度の税制改正では、所得税の基礎控除や給与所得控除の最低保障額などが見直され、12月の年末調整で税額が精算されます。年収200万~500万円程度の人でも、所得や控除の状況によっては税負担が軽くなるケースがあります。ただし、所得税の減税額がそのままふるさと納税の控除上限額に加算されるわけではありません。上限額は所得や家族構成、各種控除などによって決まるため、税制改正に対応したシミュレーションを利用して確認しましょう。
では、年末に寄付する場合は、どのように上限額を見積もればよいのでしょうか。源泉徴収票の交付が年明けになる勤務先もあるため、それを待ってから寄付先を決めようとすると、年内の寄付期限に間に合わない可能性があります。そこで、12月の給与や賞与明細などから年間収入を見積もり、控除上限額をシミュレーションで確認する方法が現実的です。収入や控除額に不確定な部分がある場合は、上限ぎりぎりまで寄付せず、余裕を持たせておくと安心です。
なお、年内の寄付として扱われるには、原則として12月31日までに決済を完了させる必要があります。寄付を済ませた後も、ワンストップ特例を利用する場合は寄付先を5自治体以内に収め、翌年の申請期限までに手続きを行いましょう。ワンストップ特例は、確定申告が不要な給与所得者などが対象で、寄付先が5自治体以内の場合に利用できます。一方、医療費控除などで確定申告をする場合は、ワンストップ特例を申請した分も含め、すべての寄付について申告する必要があります。返礼品の内容と控除上限額を確認したうえで、決済や申請の期限にも気を配ることが、年末に慌てずふるさと納税を活用するポイントです。
寄付額だけで選ばず、返礼品の条件と控除上限額を確認
2026年10月の制度改正によって、返礼品の寄付額が上がったり、内容量が減ったり、受付が終了したりするケースが出ています。以前と同じ返礼品でも条件が変わっている可能性があるため、寄付額だけでなく、内容量や商品の特徴も比較し、納得できるものを選ぶことが大切です。
ただし、返礼品のお得度を重視するあまり、寄付額を増やしすぎないよう注意しましょう。控除上限額を超えた部分は控除しきれず、自己負担が増えるため、条件のよい返礼品を選んでも、かえって負担が大きくなる可能性があります。 返礼品の条件が変わった今こそ、受け取れる量や内容を比較するとともに、自分の控除上限額も確認し、その範囲内で寄付先を選びましょう。