
住宅ローンを「いくらまで借りられるか」だけで決めてしまうと、教育費の増加や金利上昇など将来の変化に対応できず、後悔につながることも。住宅ローンは購入時だけでなく、その後何十年も続く生活全体で考える必要があります。本記事では、SBIマネープラザ株式会社で日々相談を受ける佐藤智英さんに、後悔しない借入額の考え方から、教育費や老後資金まで含めたライフプラン全体の見通し方まで聞きました。
「借りられる額」ではなく「返せる額」で考える
物価上昇と金利上昇が相まって、マイホーム購入のハードルは上がっていくばかりです。実際にマイホームを購入したい方の相談でまず聞かれるのは、「いくらまで借りられますか」「○○万円の借り入れができますか」といった、希望する金額を借りられるかどうかについての質問だそうです。
しかし「『借りられる額』と『無理なく返せる額』は分けて考える必要があります」と佐藤さん。
・「借りられる額」:年収や勤続状況など、現在の状況から金融機関が審査金利や返済負担率をもとに算出する上限
・「無理なく返せる額」:教育費や老後資金、将来の収入変化まで含めた家計全体から逆算して導き出す額

「この二つには数百万円から千万円単位の差が出ることも珍しくなく、その差を理解しないまま契約すると、後々の生活を圧迫することが考えられます」(佐藤さん、以下同)。だからこそ、「無理なく返せる額」を把握することが重要になります。
ライフイベントが重なる時期こそ冷静な判断を
住宅ローンについての相談は、30代前半から40代前半が特に多いとのこと。結婚や第一子の誕生、子どもの就学を控えたタイミングが重なる年代です。
賃貸の更新料や家賃がもったいない、子どもの学区を早めに決めたいといったライフステージの転換期をきっかけにマイホームを検討するケースが多いようですが、ここで注意が必要と佐藤さん。
「ライフイベントが重なる時期だからこそ感情的な決断が先行しやすく、冷静な資金計画を後回しにしてしまう傾向が見られます」
こうした感情的な決断は、購入後の後悔にもつながりやすいようです。まず多いのが、将来の教育費増加や収入減少の可能性を織り込んでいなかったケース。子どもの進学に伴って教育費が増加し、家計を圧迫してしまうという相談は少なくないといいます。
また、金利上昇や住宅設備の修繕費、固定資産税といった見えにくいコストを想定していなかったことで、家計収支のバランスが崩れるという声も。購入時の目に見える費用だけでなく、住み始めてから継続的にかかるコストまで見通しておく必要がありそうです。

返済負担率は20~30%以内を目安に
借入額を決める際、佐藤さんが最も重視するのはどのようなポイントなのでしょうか。
「年収倍率という単純な指標ではなく、返済負担率を収入の20〜30%以内に収めることを重視しています」と佐藤さん。
無理なく返せる指標の一つに、返済負担率があります。税込み年収における年間のローン返済額の割合のことで、年収600万円、年間返済額は120万円なら、返済負担率は120万円÷600万円=20%と求められます。
返済負担率ごとの毎月返済額と借入額の目安を、表1にまとめました。まずは返済負担率20~30%を一つの目安として、家計全体から無理なく返せる金額を検討することが大切です。
-
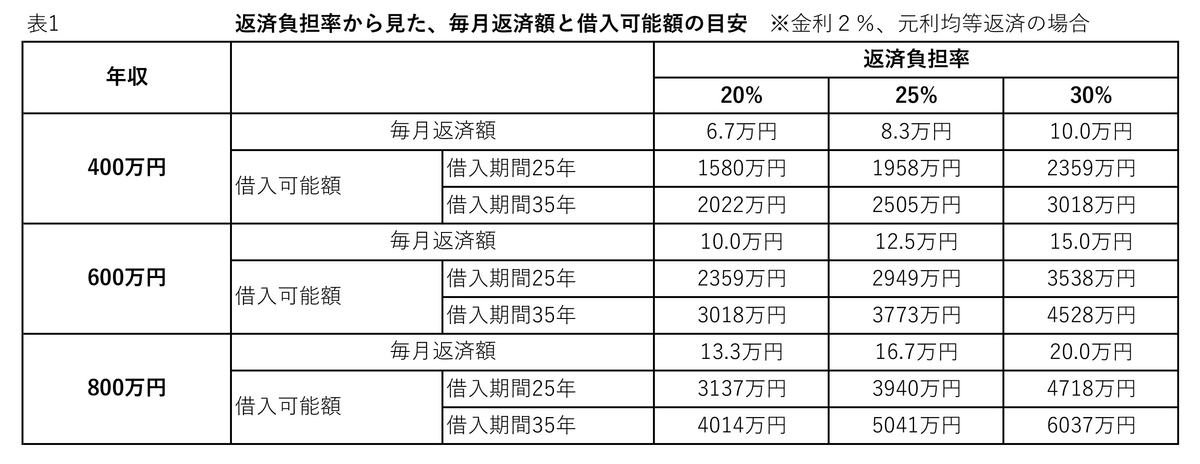
表1 返済負担率から見た毎月返済額と借入額の目安

ただし、表1の金額はあくまで一定の条件に基づく目安です。佐藤さんは、返済負担率だけでなく、次のような点も確認しているそうです。
・不安定になりがちなボーナス払いに頼らない返済設計かどうか
・教育費のピーク時期と返済額のバランスが取れているか
・共働き前提であれば、片方の収入が途絶えても返済を続けられるか
また、金利上昇リスクについても事前の想定が不可欠。「変動金利を選択するにあたっては、少なくとも2〜3%程度の金利上昇を想定した事前シミュレーションが重要」なのだそう。
「そもそも金融機関が住宅ローンの審査を行う際は、実際に適用される表示金利ではなく、3%程度に設定された審査金利を用いて返済能力を測っています。昨今の金利上昇局面では、この審査金利をさらに引き上げる金融機関も目立ち始めました。つまり、金融機関側も金利上昇への耐久力を重視しているということです」
教育費・老後資金まで含めた資金計画に
さらに、住宅ローンを組む際は、教育費や老後資金の負担額まで含めた資金計画を立てることが重要と佐藤さん。
「住宅ローンだけを単独で検討するのではなく、教育費のピークとなる高校・大学時期や、老後資金の準備期間まで含めた長期のキャッシュフロー表を作成してみてください。返済期間中に複数の大きな支出が重なるタイミングを可視化することで、無理のない借入額の設定や、繰上返済を実行すべきタイミングが具体的に見えてきます」

50年ローンなど新型商品を検討する前に
不動産価格が高騰する中、50年ローンや残価設定型ローンといった商品について相談を受けることもあるそうです。
これらの商品は「月々の返済負担を軽くできる反面、総返済額の増加や完済時年齢の高齢化、将来の資産価値下落リスクを伴います」。
「借りられるから借りる、という発想ではなく、なぜその商品を選ぶ必要があるのか、月々の負担を下げる以外に見直せる部分はないかを、家計全体を見ながら一緒に整理することが大切です」
変動型・固定型など金利タイプの選び方
金利上昇に伴い、住宅ローン商品を選ぶとき、変動型か固定型かで悩むケースも増えているそう。
・変動金利型は、金利が定期的に見直されるため、金利上昇時には返済負担が増える可能性がある
・全期間固定金利型は、借入時の金利が完済まで変わらず、返済額を見通しやすい
「金利差の大小だけで選ぶのではなく、家計に金利上昇への耐性がどれだけあるかという視点で判断することが大切」と佐藤さん。
それぞれの家庭の状況によって違いますが、次のように判断するケースが多いようです。
・貯蓄に余裕があり、返済額の増加分を吸収できる家計 → 変動型が向いている
・収入や支出に変動要素が多く、精神的な安心を優先したい場合 → 固定型が向いている

繰上返済・資産運用はバランスを考えて
住宅ローンをある程度まとめて返済する繰上返済についても、優先順位を整理しておく必要があるのだそう。利息軽減効果は大きい一方、手元資金を減らすリスクも伴うため「十分な教育費や生活防衛資金を確保した上で、なお余剰資金があれば実行するという優先順位が基本です」
まとまった資金がある場合は「その資金を運用し、将来の返済資金に充てるほうが合理的なケースもあります。繰上返済と資産運用を比較して選択することが望ましいでしょう」
住宅ローン返済と資産運用のバランスについても、「住宅ローン金利よりも期待利回りが高い資産運用ができれば、繰上返済を急ぐより運用を優先・継続した方が合理的な場合もあります」
ただし資産運用には必ずリスクが伴うため、生活防衛資金と教育費の目処をしっかり確保した上で、返済と積立投資を並行して進めていく設計が理想的といえそうです。
後悔しないために契約前にここをチェック
住宅ローン相談の際に確認したいのは「現在の家計収支の実態と、結婚や出産、転職、住み替えといった将来のライフイベント、そして本人や家族の価値観です」と佐藤さん。
「何にお金を使いたいのか、何を犠牲にしたくないのかを言葉にすることで、住宅ローンという大きな決断が人生全体にどう影響するのかを一緒に見える化していきます」
購入前には
□ 物件価格だけでなく、諸費用や引っ越し費用まで含めた総コストの把握
□ 購入後にかかり続ける固定資産税や修繕積立金、将来のリフォーム費用の把握
□ 収入が減少した場合の返済シミュレーションを行い、「最悪のケースでも生活が破綻しない」
を必ず確認しておくといいでしょう。
また、資金計画の相談はタイミングも大切。「物件購入の契約直前や契約後に相談する場合、選択肢がかなり限られてしまい、借入額そのものを見直すのが難しくなることがあります。物件を探し始める前、まだ具体的な数字が動いていない段階でライフプラン全体を整理するのが理想的です」

ライフプラン全体を見直し、専門家に相談を
「住宅ローンは『借りられる額』ではなく『無理なく返せる額』で考えることが大切です。購入はゴールではなく、その後何十年も続く生活の出発点。目先の物件選びだけでなく、教育費や老後資金まで含めたライフプラン全体を一度見直すことが重要です。不安な点があれば、一人で抱え込まず専門家に相談してみましょう」