投資信託のなかで特に人気を集めている「オルカン(オール・カントリー)」。世界中の株式に分散投資できることから、投資初心者をはじめとする多くの投資家に支持されています。NISAでオルカンを積み立てている人は多いでしょう。
一方で、「投資は値下がりが心配」という理由から、資産の大部分を定期預金で積み立てている人も少なくありません。
どちらも資産形成として有効な方法ですが、20年間続けた場合、資産額にどのくらいの差が生まれるのでしょうか。本記事では、オルカンと定期預金を20年間続けたケースを試算し、グラフを交えながら比較します。

「オルカン」とは?
オルカンとは、正式名称「eMAXIS Slim 全世界株式(オール・カントリー)」の略称です。「MSCI ACWI(オール・カントリー・ワールド・インデックス)」という指数に連動するように作られているインデックス型の投資信託で、世界経済全体の成長を取り込むことを目指しています。
この1本で、日本を含む先進国や新興国など、世界中の株式にまとめて投資ができ、投資先や銘柄の比率は市場の変化に合わせて自動的に調整されるため、基本的には“ほったらかし”にできるのが特徴です。そのため長期で保有するだけでよく、投資初心者にも始めやすい投資信託です。
また、オルカンの運用コスト(信託報酬率)は0.05775%と非常に低コストであることも人気の理由です。
オルカンの過去の運用成績は?
オルカンは、2018年10月31日から運用が開始されたため、7年半程度の運用実績しかありません。ただし、MSCI ACWI(オール・カントリー・ワールド・インデックス)への連動を目指して運用されていることから、同指数の過去の推移を見ることで、世界株式の長期的な運用実績を把握できます。
MSCI ACWIの過去20年の推移を見てみましょう。
-
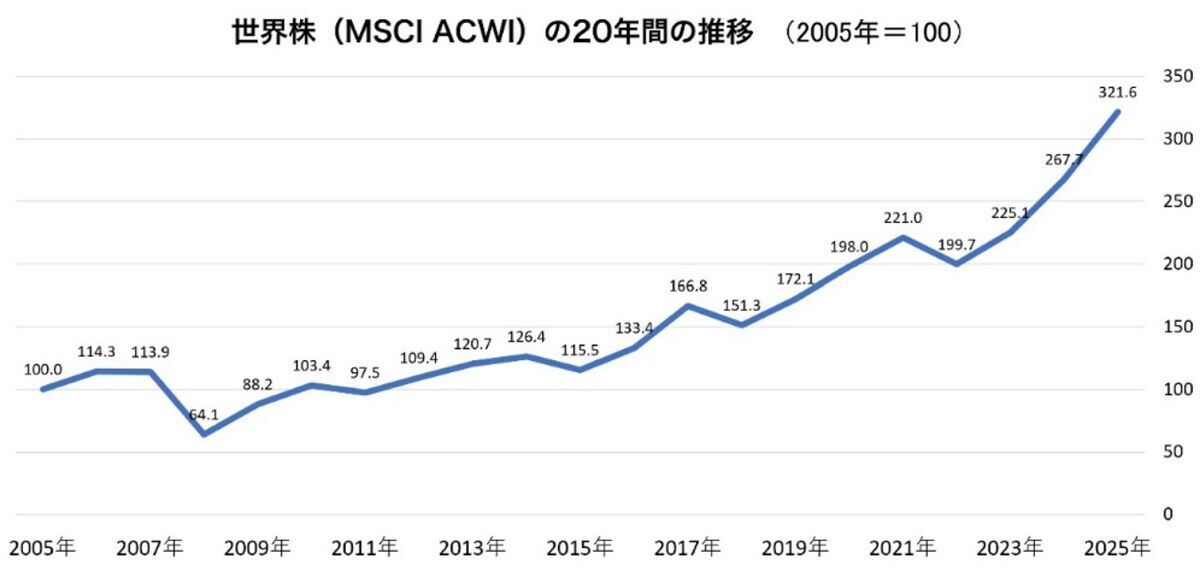
出所:Investing.com「MSCI ACWIヒストリカルデータ」をもとに筆者作成

MSCI ACWIの2005年から2025年までの年末の価格をもとに、「2005年=100」として指数化したグラフを作成しました。
この20年間には、2008年のリーマンショックや2020年のコロナショック、2022年の世界的なインフレや利上げなど、世界の株式市場が大きく下落する局面もありました。しかし、長期で見ると右肩上がりで推移しており、2005年末を100とすると2025年末は321.6となり、約3.2倍に成長しています。
MSCI ACWIの2005年末から2025年末までの価格指数から計算した年平均成長率は約6%です。ただし、この価格指数には配当が含まれていません。MSCIの公式資料によると、配当込みのネットリターン(米ドルベース)は、2000年12月29日から2026年6月30日まで年率7.42%でした。本記事では、この長期実績を参考に、比較用の想定利回りを年7%としています。
定期預金の20年間の金利の推移
次に、定期預金の金利の推移を見てみたいと思います。日本銀行の時系列統計データから2005年から2025年までの定期預金の金利 (1年以上2年未満・300万円未満・新規受入分)の推移をグラフにしました。
-
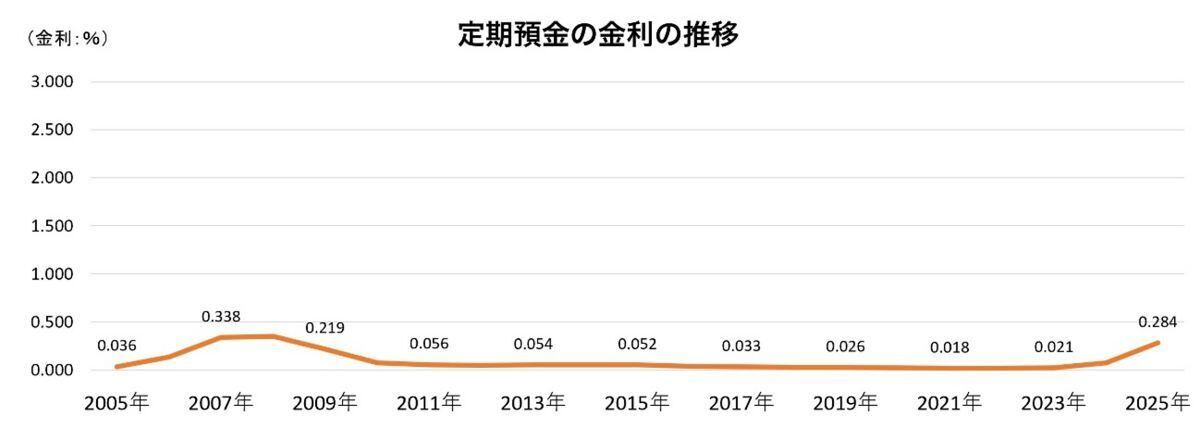
出所:日本銀行「時系列統計データ検索サイト」をもとに筆者作成

一番金利が高かったのが、2008年の0.351%であり、2010年から2024年までは0.02~0.07%程度で推移しています。20年間の平均金利は0.094%と0.1%に届きません。ただし、2025年は0.284%、2026年5月は0.438%と徐々に上がってきており、金利のある環境に戻り始めています。
近年はネット銀行を中心に年1%前後の定期預金も見られるようになり、長く続いた超低金利時代にも変化の兆しが出てきています。
100万円を20年間運用したらどうなる?
オルカンと定期預金の20年間の利回りが確認できたところで、100万円をそれぞれ20年間運用した場合、資産額にどのくらいの差が生まれるのかを比較してみましょう。
<試算条件>
・元本100万円
・運用期間20年
・定期預金:年利0.1%
・オルカン:想定利回り 年利7%(※)
・税金や手数料は考慮しない
※MSCI ACWIの長期の配当込みネットリターンを参考に設定した比較用の仮定数値。

※過去の指数実績を参考にした試算であり、オルカンの将来の運用成果を保証または示唆するものではありません。実際の運用成果は、為替、投資時期、信託報酬などによって異なります。試算では税金や手数料を考慮していません。
定期預金:100万円→約102万円
オルカン:100万円→約387万円
定期預金の場合、20年間預けても、利息は2万円にしかなりません。一方、オルカンで運用した場合は、資産が約3.8倍になる試算です。
毎月3万円を20年間積み立てるとどうなる?
資産形成では、一括投資よりも毎月コツコツと積み立てる「積立投資」を選ぶ人が多いでしょう。そこで、毎月3万円を20年間積み立てた場合、オルカンと定期預金で資産額にどのくらいの差が生まれるのかを試算してみます。
<試算条件>
・毎月3万円積立
・積立期間20年(240カ月)
・積立元本:720万円
・定期預金:年利0.1%
・オルカン:想定利回り 年利7%(※)
・税金や手数料は考慮しない
※MSCI ACWIの長期の配当込みネットリターンを参考に設定した比較用の仮定数値。

※過去の指数実績を参考にした試算であり、オルカンの将来の運用成果を保証または示唆するものではありません。実際の運用成果は、為替、投資時期、信託報酬などによって異なります。試算では税金や手数料を考慮していません。
定期預金:20年後→約727万円
オルカン:20年後→約1,572万円
-
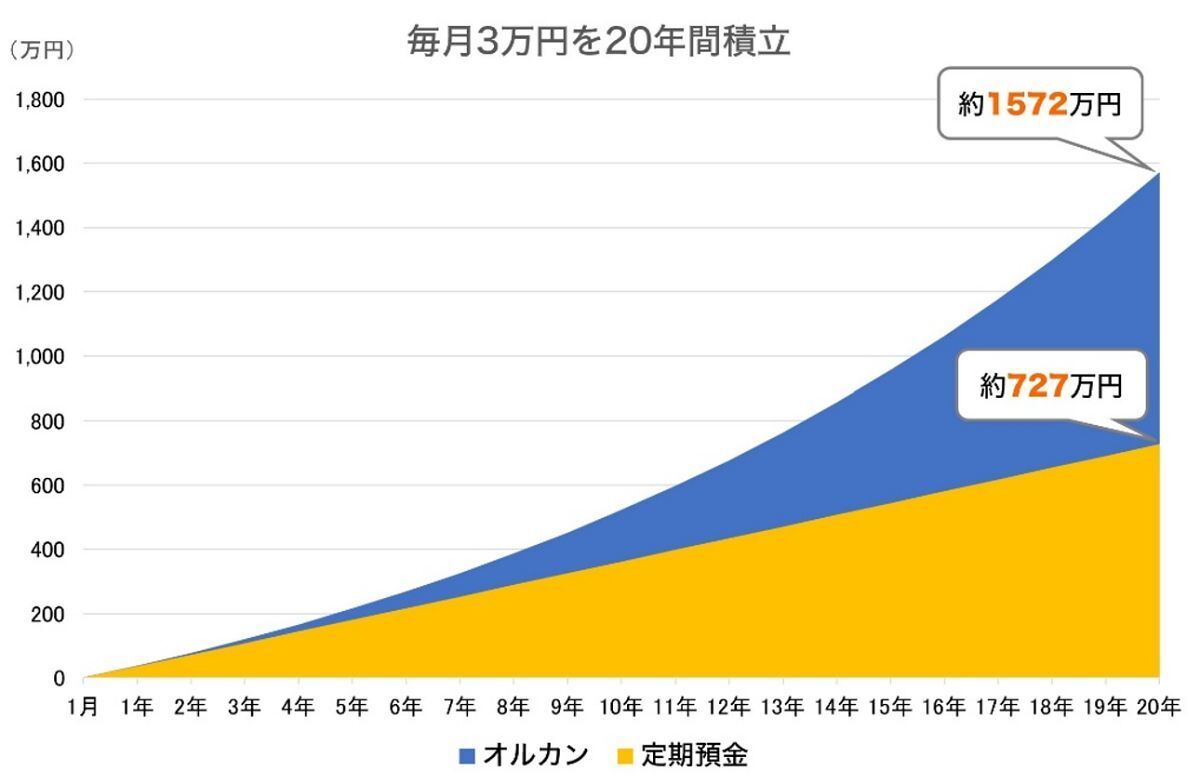
毎月3万円を20年間積立 ※筆者作成

定期預金で毎月3万円を20年間積み立てると、資産額は約727万円となります。受け取れる利息は20年間で約7万円です。一方、オルカンで積立投資をした場合、20年後の資産額は約1,572万円、定期預金との差は約845万円となる試算です。
このように、積立元本は同じでも、積み立てる商品によって将来の資産額に大きな差が生まれます。長期の資産形成では、どの商品を選ぶかが重要なポイントとなります。
生活防衛資金は元本保証の預金で準備
ここまで読むと、「定期預金よりオルカン一択では?」と思うかもしれません。しかし、実際にはそう単純ではありません。
オルカンのような全世界株式に分散投資する投資信託は、個別株に比べてリスクを抑えられる一方で、価格変動のリスクがなくなるわけではありません。前述の「世界株(MSCI ACWI)の20年の推移」を見ても、大きく下落した局面がいくつかあります。特に2008年のリーマンショックでは指数が64.1まで下落しています。つまり、2005年末に100万円を投資していた場合、2008年末には約64万円相当になった計算です。
もし、そのタイミングで生活費が足りず資産を取り崩す必要に迫られたら、元本割れとなり、「投資なんてしなければよかった」と後悔してしまうでしょう。
こうした事態を避けるためにも、生活防衛資金は普通預金や定期預金などの元本保証型の商品で確保しておくことが大切です。目安としては、少なくとも生活費の3~6カ月分を用意しておくと安心です。
これからの資産形成
近年は物価上昇が続いており、現金をそのまま持ち続けることにもリスクがあります。定期預金の金利も徐々に上昇していますが、年1%前後では物価上昇に十分対応できるとはいえません。物価が上がれば、同じお金でも買えるものは少なくなり、お金の価値は少しずつ目減りしていきます。
一方で、オルカンのような全世界株式の投資信託には価格変動リスクがあります。しかし、世界経済はこれまでも幾度となく危機を乗り越えながら成長してきました。リーマンショック後も約10年で大きく回復しています。もちろん、将来も同じように回復する保証はありませんが、長期投資では一時的な値下がりに慌てず投資を続けることが大切です。
資産形成では、「預金か投資か」の二者択一ではなく、目的に応じて使い分けることが重要です。近いうちに使う予定のある資金や、万一に備える生活防衛資金は元本保証の預金で確保し、老後資金など20年、30年先を見据えた資金は長期投資で育てるのが資産形成の基本です。
このように目的にあわせて資産を適切に配分することで、インフレにも価格変動にも備えながら、安定した資産形成につなげられるでしょう。
■参考
全世界の株式にまとめて投資、eMAXIS Slim 全世界株式(オール・カントリー)
MSCI オール・カントリー・ワールド指数 (ACWI) - MSCI
MSCIオールカントリー・ワールド株式指数|Investing.com
MSCI ACWI Index(USD)Index Factsheet(2026年6月30日時点)