「50歳から新NISAを始めても、もう遅いのでは……」と諦めている人はいませんか?
しかし、50歳からでも65歳までなら15年、70歳まで働くなら20年もの運用期間があり、決して短い時間ではありません。
今回は、50歳から新NISAを始めた場合に、どのくらいの資産を築けるのかを運用シミュレーションで見ていきます。さらに、老後も運用を続けながら資産を取り崩す方法についても解説します。

50歳から毎月3万円を積み立てたらいくらになる?
65歳まで働く人が一般的になり、さらに70歳まで働き続ける人も珍しくなくなりました。そのため、50歳から積み立てを始めても、65歳までなら15年間、70歳までなら20年間運用することができます。
そこで、50歳から毎月3万円を積み立てた場合、15年後、20年後に資産がいくらになるのかをシミュレーションしてみましょう。
試算条件
・毎月3万円積立
・年利5%で運用
・運用益は非課税(新NISA)
-
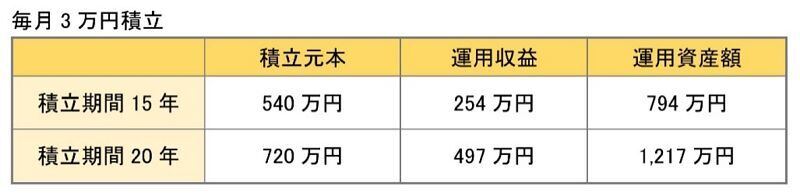
毎月3万円を積み立てた場合 ※金融庁「資産運用シミュレーション」を使用し、筆者試算

年利5%で運用できた場合、積立期間15年では794万円、20年では1,217万円となりました。
年利5%は、世界株式インデックスファンドに長期・積立・分散投資を行った場合、長期的には十分期待できる水準です。ただし、将来の運用成果を保証するものではないので、この結果はあくまでシミュレーションとして参考にしてください。
毎月5万円を積み立てるとさらに資産額は多くなる
50代は収入が人生で最も高くなる時期です。また、子どもの教育費が一段落して、投資に回せる金額が増える家庭もあるでしょう。そこで、毎月5万円を積み立てるケースもシミュレーションしてみましょう。
-
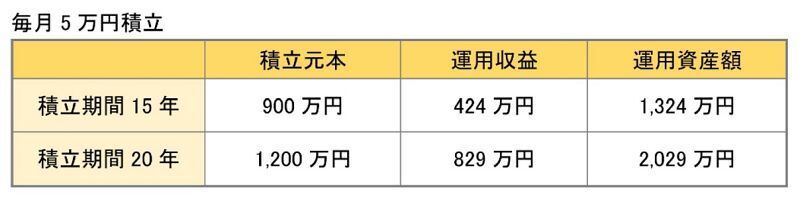
毎月5万円を積み立てた場合 ※金融庁「資産運用シミュレーション」を使用し、筆者試算

積立期間15年では1,324万円、20年では2,029万円となりました。「老後2,000万円問題」で話題となった2,000万円という目安にも届く試算です。
新NISAなら積立期間10年でもやる価値あり
「50歳ではなく、55歳、いや60歳だけど、今から始める価値はあるの?」と思う人もいるでしょう。55歳なら65歳まで積み立て、60歳なら70歳まで積み立てられると考えれば、積立期間は10年あります。10年間でも、積立額によっては老後資金を十分準備することが可能です。
そこで、毎月8万円、10万円、12万円を10年間積み立てた場合をシミュレーションしてみましょう。運用利回りは年利5%とします。
-
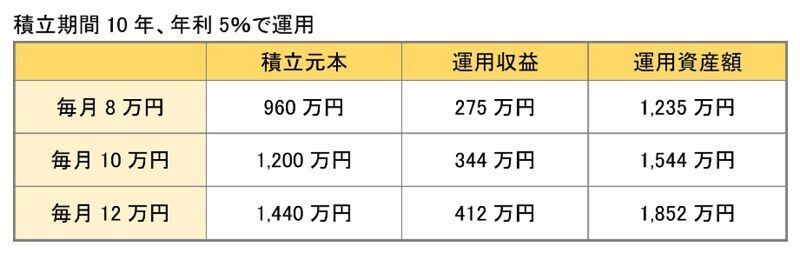
積立期間10年、年利5%で運用した場合 ※金融庁「資産運用シミュレーション」を使用し、筆者試算

年利5%で運用できた場合、毎月8万円では1,235万円、毎月10万円では1,544万円、毎月12万円では1,852万円となりました。
積立期間10年でも、毎月12万円積み立てられれば2,000万円に迫る資産を築ける計算です。
新NISAは投資元本1,800万円まで非課税で運用できるので、積立期間10年なら毎月15万円まで非課税枠の中で積み立てることができます。とはいえ、毎月10万円以上積み立てるのは、多くの人にとって決して容易ではありません。
積立期間が長ければ、その分毎月の負担を抑えることができるので、その意味でも、資産形成は早く始めるほど有利だといえます。
もう一つ、早く始めたほうが有利な理由があります。運用期間が短いほど価格変動リスクの影響を受けやすいことです。運用期間が長ければ、一時的に価格が下落しても回復を待てる可能性があります。しかし、10年程度の運用では、相場が下落したタイミングで資産を取り崩さなければならないケースも考えられます。
積立期間を長く確保できれば、毎月の積立額を抑えられるうえ、価格変動の影響も受けにくくなります。こうした点からも、資産形成は思い立ったときに始めるのが得策といえるでしょう。
運用を続けながら取り崩すと資産寿命が延びる
積立投資は早く始めるほど有利ですが、50歳や60歳から始めても決して遅くない理由の一つが、新NISAには非課税で保有できる期間に制限がないことです。積立を終えた後も、そのまま運用を続けながら必要な分だけ取り崩すという活用方法ができます。
たとえば、積立投資で2,000万円の老後資金を準備し、65歳から年金だけでは足りない生活費として毎月10万円ずつ取り崩すケースを考えてみましょう。
何も運用せずに2,000万円を取り崩した場合、81歳7カ月で資金が尽きます。では、新NISAで運用を続けながら毎月10万円ずつ取り崩した場合、資産寿命はどれだけ延びるのでしょうか。
-
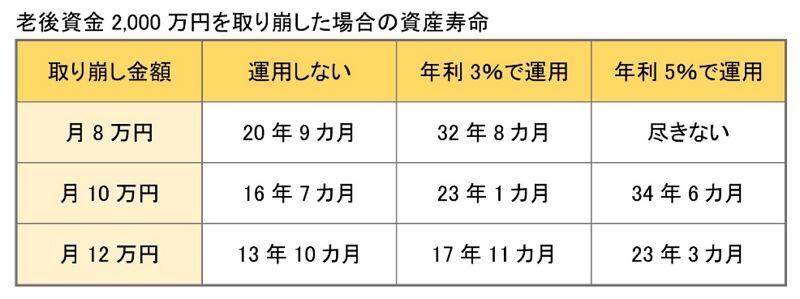
老後資金2,000万円を取り崩した場合の資産寿命 ※SMBC日興証券「金融電卓・積立シミュレーター」を使用し、筆者試算

年利5%で運用を続けながら毎月10万円を取り崩した場合、資産寿命は約34年6カ月に延び、99歳6カ月まで資産が尽きない計算になります。
ただし、この年利5%は、長期間にわたって資産を積み上げる「資産形成期」を想定した利回りです。老後は資産を増やすことよりも、必要な生活費を安定して確保しながら資産を長持ちさせることが重要になります。そのため、株式100%の運用を続けるのではなく、債券や預金なども組み合わせて値動きを抑えた運用に切り替えるのが一般的です。
こうした運用を考えると、シミュレーションでは年利3%程度を前提にしたほうが現実的でしょう。年利3%で運用した場合、毎月10万円を取り崩しても資産は23年1カ月持ち、88歳頃まで生活費を補うことができます。
もちろん実際の運用成果は毎年変動するため、想定どおりの利回りが得られるとは限りません。それでも、運用しながら計画的に取り崩すことで、資産寿命を延ばせる可能性があることが、このシミュレーションからわかります。
興味深いのは、年利5%で運用しながら、月8万円を取り崩すパターンは、年間の運用益が100万円(税金や値動きは考慮しない)であるのに対し、年間の取り崩し額は96万円なので、年間4万円ほど資産が増える計算になります。実際には取り崩した分だけ元本が減るため、運用益も変化しますが、5%運用を維持できる限り、資産は減るどころか徐々に増えていきます。そのため、「資産寿命が尽きない」という結果になります。
つまり、取り崩し額が運用益の範囲内であれば、資産を大きく減らさずに老後生活を送れる可能性があるということです。
老後の「運用しながら取り崩す」にもリスクがある
ここまでの試算では、運用利回りが毎年一定(年利3%や5%)で推移すると仮定しています。しかし、実際の資産運用では、毎年同じ利回りになることはありません。ある年はマイナス10%、別の年はプラス20%というように、収益率は大きく変動します。
たとえば、全世界株式インデックスの長期的な期待リターンを年利5%とした場合でも、それは長期間の平均値です。実際には大きく値上がりする年もあれば、大きく下落する年もあり、毎年収益率が5%というわけではありません。
資産を運用するだけで取り崩さないのであれば、20年間の平均利回りが5%であれば、年ごとの収益率が現れる順序が違っても最終的な資産額は基本的に同じになります。しかし、老後のように資産を取り崩しながら運用する場合は事情が異なります。
運用開始直後に相場が大きく下落すると、資産が減った状態で生活費を取り崩さなければならず、その後相場が回復しても資産が元に戻りにくくなります。このように、収益率の「順番」によって資産寿命が大きく変わることを、「収益率の順序リスク(シーケンス・オブ・リターン・リスク)」といいます。
そのため、老後は現役時代と同じように株式100%で運用するのではなく、債券や預金なども組み合わせて値動きを抑えることが大切です。資産を長持ちさせるためには、高いリターンを狙うことよりも、大きな下落を避けながら安定的に運用することを意識するとよいでしょう。
50歳から新NISAを始めるなら知っておきたい3つのポイント
50歳から新NISAを始めても15年~20年の積立期間があるため、老後資金の準備に遅くはありません。ただし、老後資産づくりを本格的に始めるなら、まさに最後のチャンスともいえるタイミングです。
そこで、50歳から新NISAを始める人が押さえておきたいポイントをまとめます。
・毎月の積立額を重視する
運用期間が限られているため、目標額を定めて積立額を設定する
・リスク管理を忘れない
生活費数年分は現金で残しておく
・70歳以降も運用を続ける
人生100年時代に備え、資産寿命を延ばす
新NISAは、早く始めるほど時間を味方につけられます。しかし、50歳や60歳からでも決して遅すぎることはありません。無理のない範囲で、資産形成を始めてみましょう。
※本記事は情報提供を⽬的としたものであり、特定の⾦融商品への投資を勧誘するものではありません。投資判断はご自身の責任で行ってください。
■参考
相場急変時に注意したい退職前後の家計にとっての「順序リスク」|大和総研