「高額療養費制度」が2026年8月と2027年8月の2段階で改正されます。負担増になるケースが多そうですが、どんな改正内容なのでしょうか?

高額療養費の「医療費の天井」を決める制度
「入院して高額な治療を受けても、高額療養費制度があるから大丈夫」、専門家などに医療費の不安を相談した時などよくそういった答えが返ってきます。
「高額療養費制度」とは、1カ月に医療機関や薬局の窓口で支払った保険診療の自己負担額が、年齢や所得に応じた上限額を超えた場合、その超過分が支給される制度です。
現在(2026年7月時点)、70歳未満で年収約370万~770万円の所得区分の場合、現行制度では「8万100円+1%」が月額上限です。たとえば総医療費が100万円の場合、自己負担額は約8万7,000円に抑えられます。また、直近12カ月のうち高額療養費に3回以上該当した場合、4回目以降は「多数回該当」となり、さらに低い上限額が適用されます。
要するに、この制度は「医療費の天井」として機能しているというわけです。
ほとんどの所得区分で上限額が7%程度引き上げに

しかし、この制度が2026年8月と2027年8月の2段階で見直されます。ポイントは、2段階に分けて3つの改正があるということ。
2026年8月に導入されるのは、①1カ月あたりの自己負担上限額が引き上げられること。②1年間の負担に上限を設ける「年間上限」が新しく導入されることのふたつです。
さらに2027年8月から、所得区分が現在の4段階から12段階(住民税非課税世帯を除く)に分けられます。属する新区分によっては、2年連続で上限額が引き上げられる場合もあります。
今回の見直しは、単純に「医療費負担が上がる」という話だけではありません。負担が増える人もいますが、反対に、負担が減る人もいます。では、どんな人が損をしやすいのでしょうか。
高額療養費制度はどう変わる? 3つの改正ポイント
-
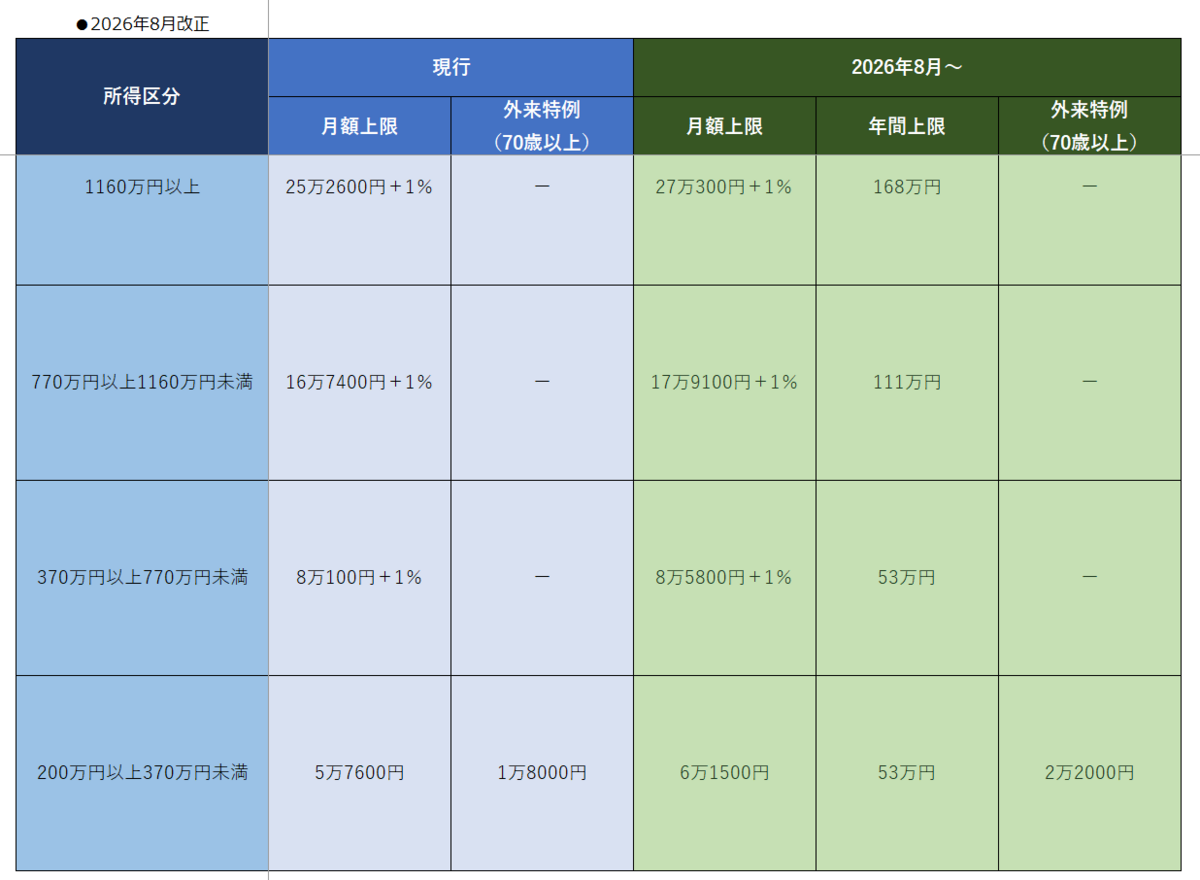
図1 2026年8月改正後の高額療養費の自己負担上限 ※表中の「年収」は、標準報酬月額を基にした給与所得者の年収換算の目安です。実際の所得区分は加入する医療保険によって異なり、被用者保険では標準報酬月額、国民健康保険では所得などに基づいて判定されます。表内の「+1%」は、保険診療にかかった総医療費(10割)が各区分の基準額を超えた場合、超過分の1%を加算することを示します。例:年収約370万~770万円の区分では、2026年8月以降「8万5,800円+(総医療費-28万6,000円)×1%」です。

図1は、2026年8月改正後の高額療養費の自己負担上限の表になります。以下で、それぞれの変更点を順番に見ていきましょう。
まず2026年8月から、住民税非課税世帯を除く課税世帯では、1カ月あたりの自己負担上限額がおおむね7%引き上げられます(図1参照)。
たとえば年収約370万~770万円の人は、現行の「8万100円+1%」から「8万5,800円+1%」へ上がります。月5,700円の引き上げです。年収約770万~1,160万円の人は、「16万7,400円+1%」から「17万9,100円+1%」へ。こちらは月1万1,700円の引き上げです。年収約1,160万円以上の人は、「25万2,600円+1%」から「27万300円+1%」へ。月1万7,700円の引き上げになります。
つまり、同じ治療を受けても、2026年8月以降は、これまでより自己負担が増える可能性があるということです。
一方で、多数回該当の上限額は据え置かれます。
たとえば年収約370万~770万円の人の場合、通常の月額上限は引き上げられますが、多数回該当の4万4,400円は変わりません。長く治療を続ける人の負担が急に重くなりすぎないようにするためです。

新しく「年間上限」制度がスタート
2026年8月からは、もうひとつ大きな変更があります。それが「年間上限」の新設です。
これまでの高額療養費制度は、基本的に1カ月ごとの医療費で判定していました。そのため、毎月の自己負担が高額療養費の上限に少し届かない場合、長期で治療を続けていても高額療養費が戻されないばかりか、多数回該当にならず、結果として年間の負担が重くなるケースがありました。
そこで、8月から翌年7月までの1年間について、年間の自己負担額に上限を設ける仕組みがプラスで導入されます。
たとえば年収約370万~510万円の区分では、年間上限は53万円です。毎月の保険診療の自己負担額が8万円だった場合、現行制度では月額上限の8万100円に届かないため、高額療養費は支給されません。12カ月では年間96万円を自己負担することになります。2026年8月以降は、96万円のうち年間上限53万円を超える43万円が還付されます。
つまり、毎月必ず高額療養費の月額上限に達する人だけでなく、長く治療が続き、自己負担が積み上がっていく人にも配慮する仕組みが導入されたのです。「月額上限は上がるが、年間の負担には新たな上限ができる」。ここが、今回の見直しを理解するうえで大切なポイントです。

2027年8月以降、所得区分が細分化され、さらに値上げも
さらに2027年8月以降は、所得区分が細分化され、月額上限も見直されます。その全体像を図2にまとめました。
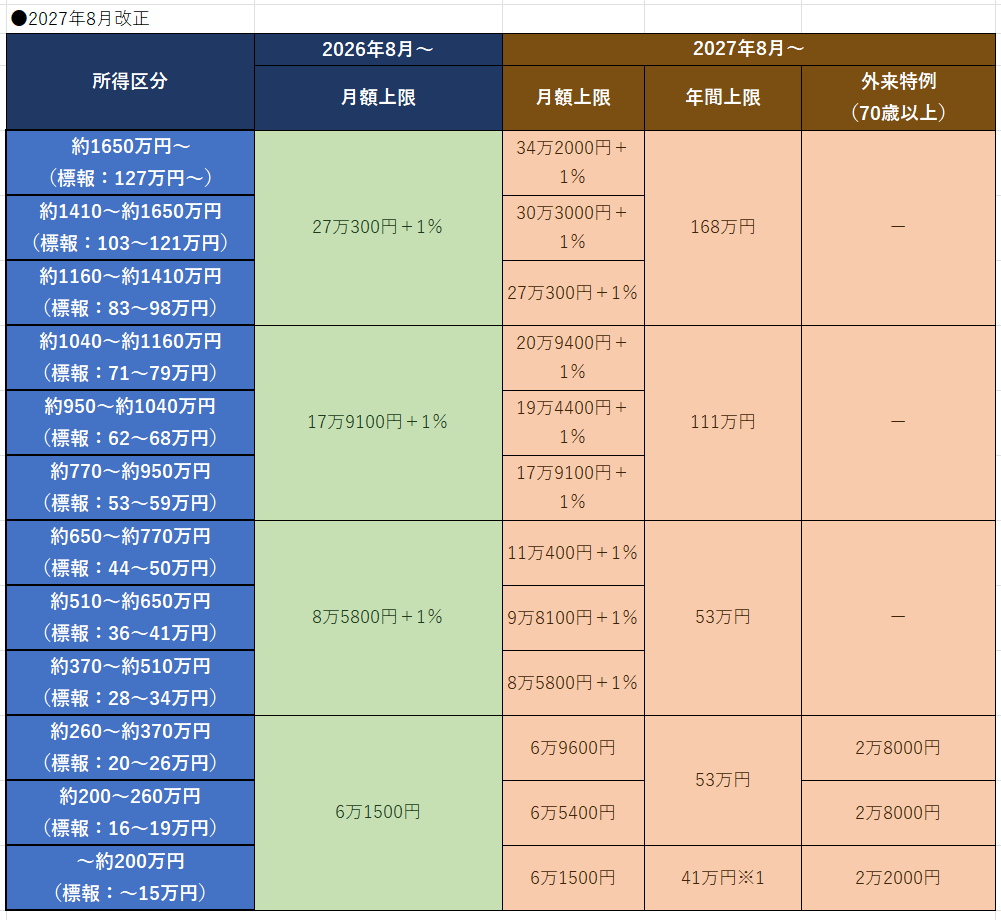
図2 2027年8月改正後の所得区分と高額療養費の自己負担上限 ※表内の「+1%」は、保険診療にかかった総医療費(10割)が各区分の基準額を超えた場合、超過分の1%を加算することを示します。例:年収約370万~510万円の区分では「8万5,800円+(総医療費-28万6,000円)×1%」です。表中の「年収」は、標準報酬月額を基にした給与所得者の年収換算の目安です。実際の所得区分は加入する医療保険によって異なり、被用者保険では標準報酬月額、国民健康保険では所得などに基づいて判定されます。
※1 2026年8月以降の自己負担について、「~約200万円(標報:~15万円)」区分に該当することが確認された場合は、年間上限41万円を適用し、2027年8月以降に償還払いされます。

図2に示したとおり、2027年8月からは、所得区分が4区分から12区分に細分化されます(住民税非課税世帯を除く)。
現行制度では、たとえば年収約370万~770万円の人が同じ区分に入っています。しかし、年収約370万円の人と、年収約770万円の人では、家計の余力は同じではありません。それでも同じ月額上限が適用されてきました。
そこで2027年8月以降は、これまで同じ区分だった年収約370万~770万円の人は、次のように分かれます。年収約370万~510万円の人は「8万5,800円+1%」、年収約510万~650万円の人は「9万8,100円+1%」、年収約650万~770万円の人は「11万400円+1%」となります。同じ年収約370万~770万円の範囲にいた人でも、2027年8月以降は、年収が高い人ほど上限額が高くなるのです。
高所得層では、さらに影響が大きくなります。
たとえば年収約1,160万~1,410万円の人は「27万300円+1%」ですが、年収約1,410万~1,650万円の人は「30万3,000円+1%」、年収約1,650万円以上の人は「34万2,000円+1%」になります。2026年8月に一度上がり、2027年8月にさらに上がる人もいるわけです。
負担が増えやすいのはどんな人?
では、どんな人の負担が増えやすいのでしょうか。まず注意したいのは、1カ月だけ高額療養費に該当する人です。

たとえば、40歳代男性、年収約410万円で、胃がんの内視鏡手術を受けたケースでは、現行制度での年間自己負担は約36万円です。見直し後は約36万6,000円となり、年間約6,000円の負担増になります。このケースの現行制度と見直し後の負担の違いを、図3に示します。
-
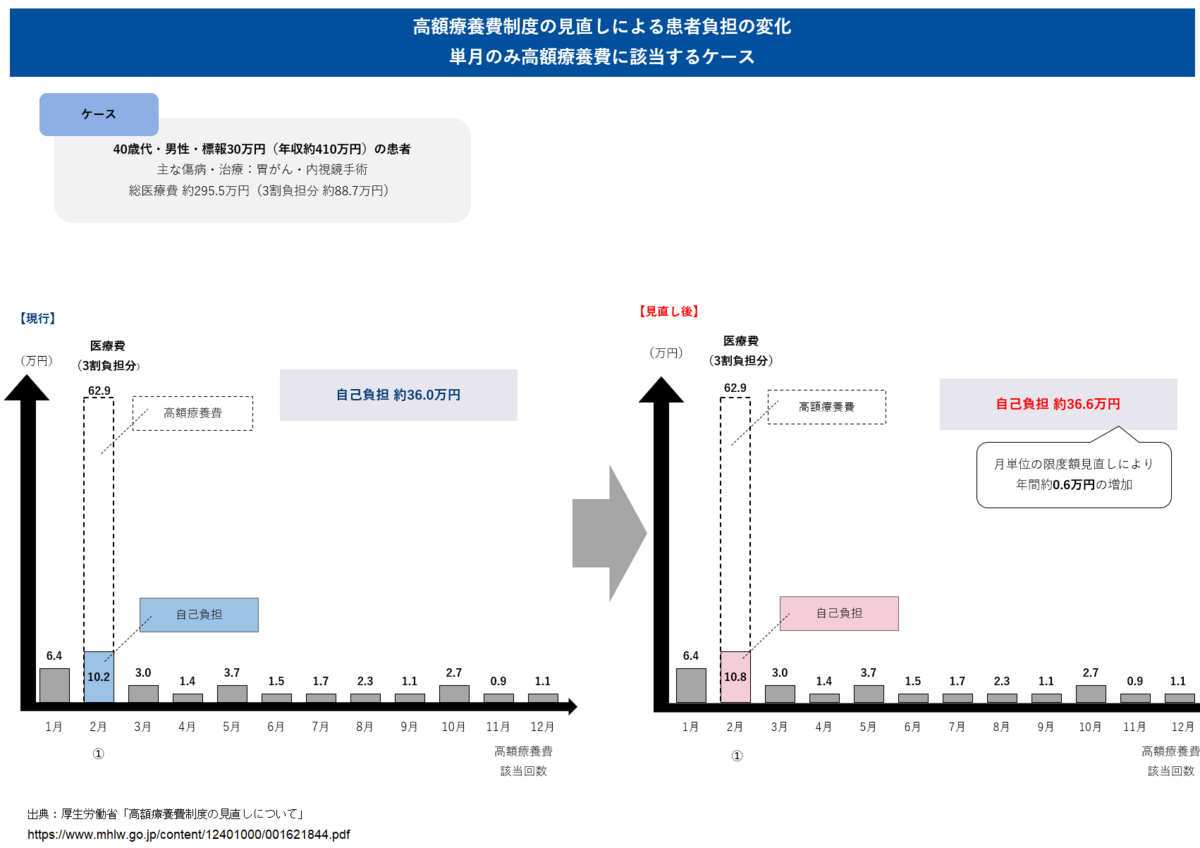
図3 単月のみ高額療養費に該当するケースの負担変化

図3のとおり、年間の負担増は約6,000円です。金額だけ見れば、大きな差ではないように感じるかもしれません。しかし、病気や手術の出費は医療費だけではありません。通院交通費、入院時の身の回り品、家族の付き添い、仕事を休むことによる収入減などもあります。
医療費の上限が少し上がるだけでも、タイミングによっては家計に響くことがあります。
年3回、高額療養費に該当すると負担増
もうひとつ注意したいのが、年に数回だけ高額療養費に該当する人です。
たとえば標準報酬月額50万円(年収約770万円)の人が年3回高額療養費に該当するケースでは、現行制度での年間自己負担は約42万6,000円です。2027年8月以降は約51万4,000円となり、年間約8万8,000円の負担増になります。このケースの現行制度と2027年8月以降の負担の違いを、図4に示します。
-
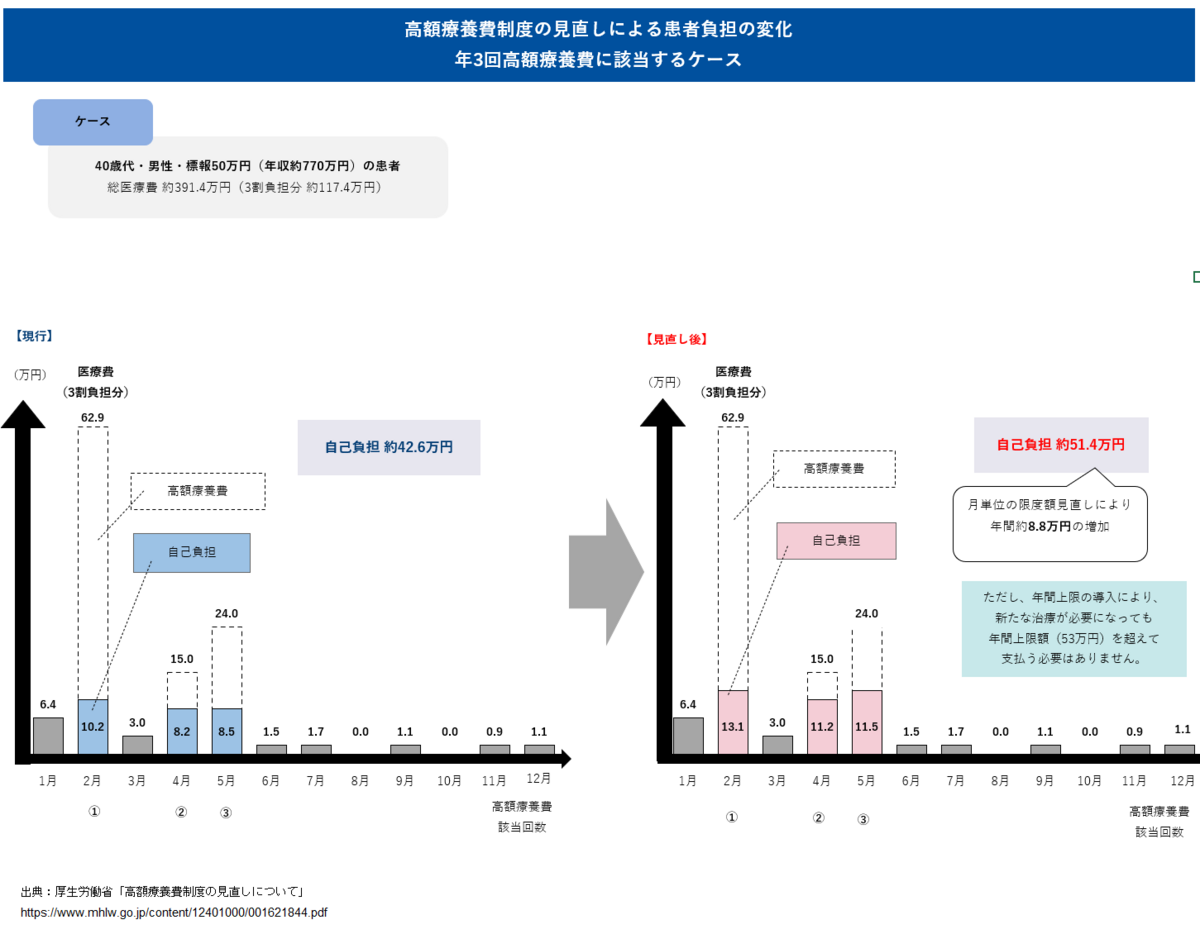
図4 年3回、高額療養費に該当するケースの負担変化

図4のケースでは、長期療養者のように多数回該当の恩恵を大きく受けるわけではありません。一方で、単発の治療よりは高額な医療費が複数回発生しています。今回の月額上限引き上げの影響を受けやすいのは、まさにこうした人です。
年間上限の導入で負担が下がるのはどんな人?
一方で、今回の見直しによって負担が下がる人もいます。
代表的なのは、長期にわたって治療を続けているものの、現行制度では多数回該当にあたらなかった人です。
・年間負担額が高かった人は、負担減となる たとえば、年収約370万~510万円で、これまで年間76万7,000円を負担していたケースでは、年間上限の導入によって自己負担は53万円に抑えられます。年間約23万7,000円の負担減です。この負担の変化を図5に示します。
-
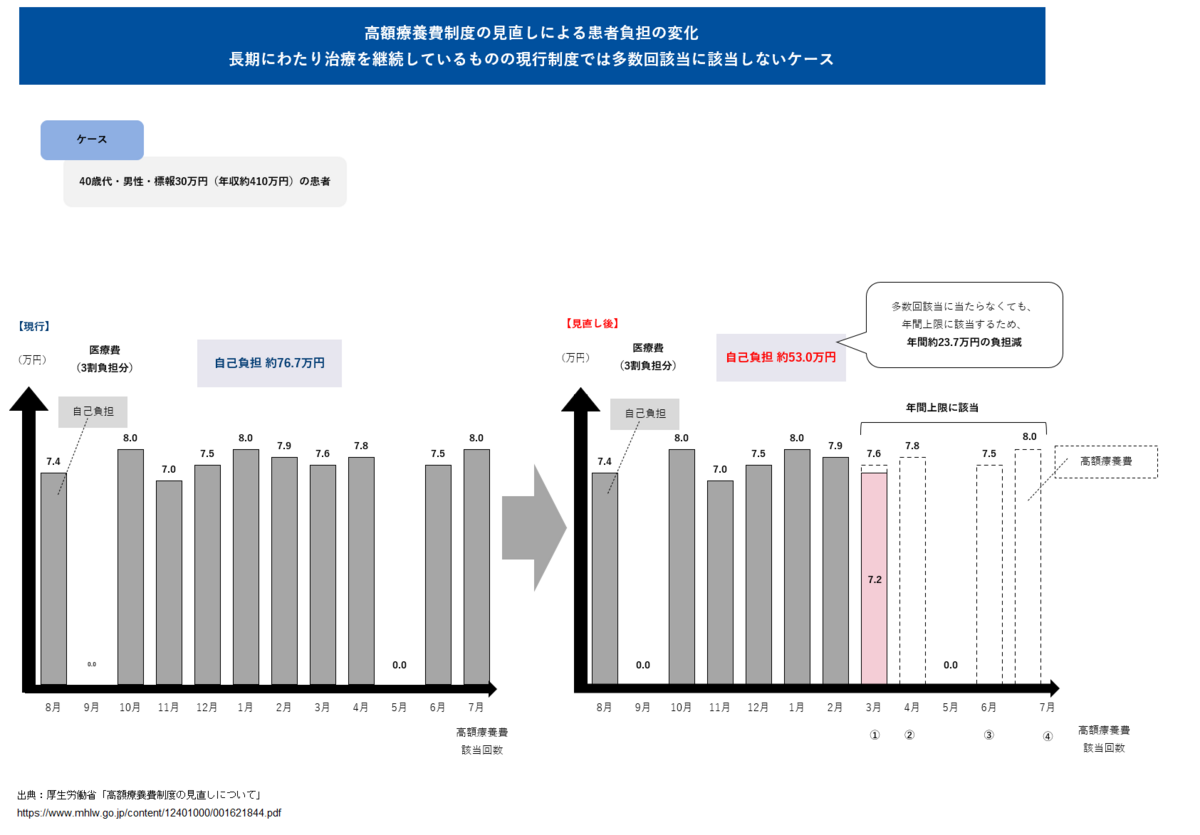
図5 年間負担額が高かった長期療養者の負担変化

・1カ月で年間上限額を超える治療費になった人も負担減 また、高額な薬剤を単月で使う人にも、負担減となる場合があります。年収約600万円で、現在の自己負担が約57万3,000円だったケースでは、年間上限により自己負担が53万円となり、約4万3,000円の負担減になります。この負担の変化を図6に示します。
-
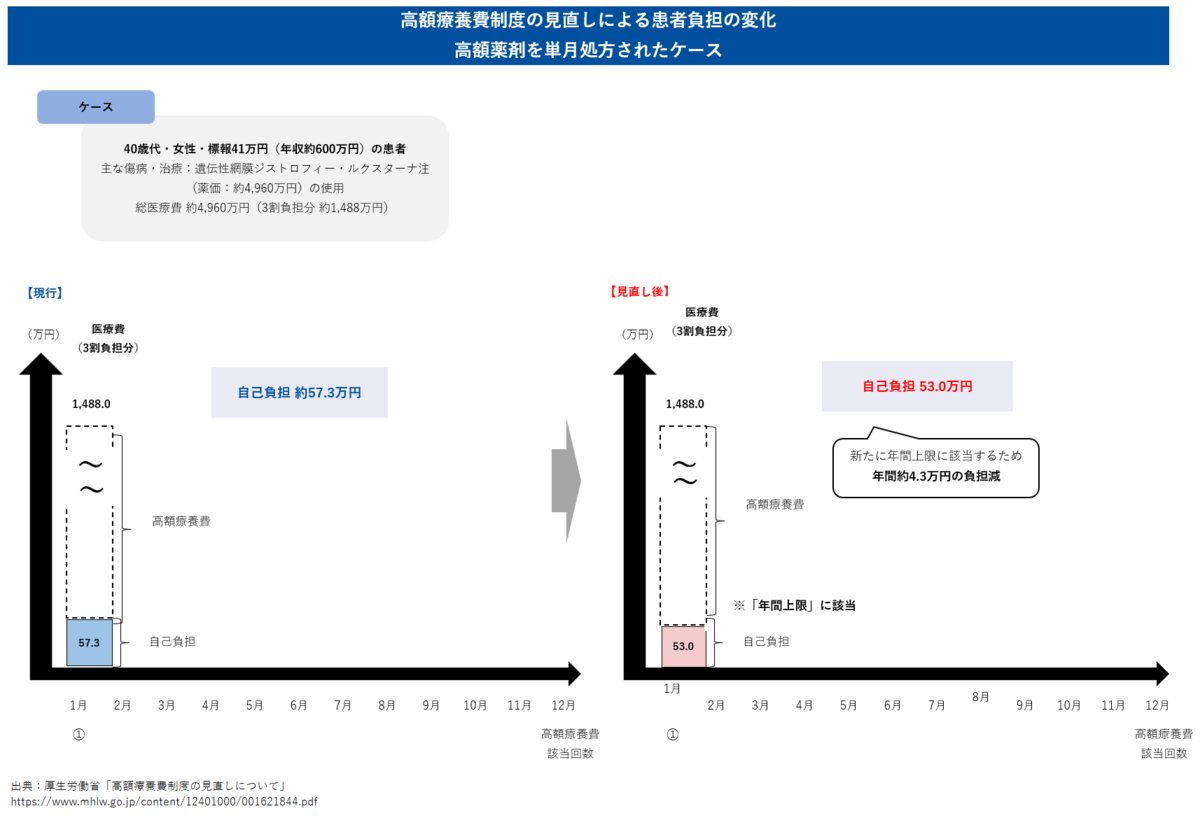
図6 1カ月の自己負担額が年間上限を超えるケースの負担変化

「上がるか下がるか」は医療費のかかり方で変わる
図3~図6から分かるように、高額療養費制度の見直しで負担が上がるか下がるかは、医療費のかかり方によって変わります。大切なのは、「自分はどのパターンに近いか」を考えることです。確認したいのは、所得区分だけではありません。医療費が単発でかかるのか。年に数回、まとまってかかるのか。それとも、長期にわたって継続的にかかるのか。これによって、負担は変わります。
月額上限だけを見れば、負担増ですが、年間上限まで含めて見ると、負担が下がる人もいます。反対に、「高額療養費制度があるから大丈夫」と思っていても、単発の入院や年数回の治療では、これまでより負担が重くなる可能性があります。
重要なのは、自分の場合、いくらまで自己負担が必要になるのかを知っておくことです。
医療費は、いつ発生するかわかりません。だからこそ、2026年8月以降は、自分の所得区分、治療のかかり方、そして年間上限額を確認しておくことが、家計を守る第一歩になります。
参考