「年金だけでは心もとないから、70歳くらいまで仕事を続けよう」
そんな理由から、定年後も働き続ける人は珍しくなくなりました。企業には、希望する人が65歳まで働けるよう雇用確保措置を講じることが義務づけられており、70歳までの就業機会を確保することも努力義務とされています。
65歳以降も厚生年金に加入して働けば、給与を得られるだけでなく、加入期間が延びることで将来受け取る年金額も増えます。さらに、65歳で年金を受け取らずに、70歳まで受給開始を繰り下げれば、繰下げの対象となる年金額を最大42%増やすこともできます。
一方で、働きながら年金を受け取る場合は、「在職老齢年金制度」についても知っておく必要があります。
そこで今回は、65歳から70歳まで働くと年金はいくら増えるのか、2026年度の制度をもとに試算します。あわせて、在職老齢年金制度や繰下げ受給についても解説します。

65歳以降も厚生年金に加入して働くと年金が増える
厚生年金は65歳以降も原則70歳まで加入できます。65歳で老齢年金の受給権が発生した後も、厚生年金に加入して働けば、その加入実績に応じて老齢厚生年金の受給額が増えていきます。
増えた分の年金は、退職するまで待たないと受け取れないわけではありません。65歳以上70歳未満で、老齢厚生年金を受給しながら厚生年金に加入して働いている人は、毎年9月1日時点の加入状況をもとに年金額が見直され、10月分から反映されます。これを「在職定時改定」といいます。
つまり、65歳以降も厚生年金に加入して働くことで、その実績が毎年年金額に反映される仕組みです。
では、実際にどのくらい増えるのでしょうか。
65歳から70歳までの5年間、厚生年金に加入して働いた場合の年金額の増額を試算してみます。
2003年4月以降の厚生年金の報酬比例部分は、おおむね次の式で計算できます。
平均標準報酬額×5.481÷1,000×加入月数
-
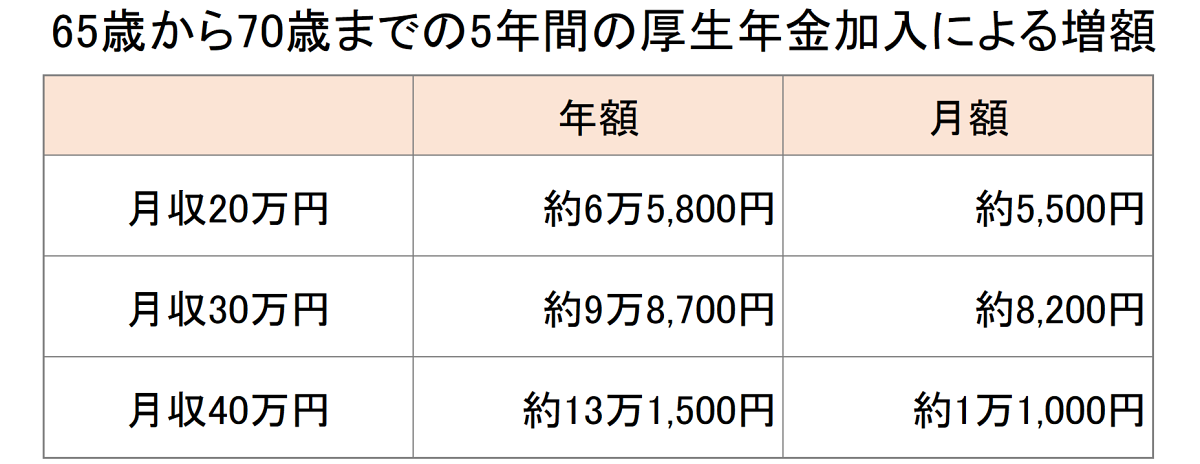
筆者試算
※賞与なし、平均標準報酬額を月収と同額と仮定した概算。実際の年金額は標準報酬月額や再評価率などにより異なる
※百円未満四捨五入

たとえば、月収30万円で65歳から70歳までの5年間働いた場合、老齢厚生年金は年額で約9万8,700円、月額では約8,200円増える計算です。
「5年間働いて月8,000円程度」と考えると、それほど大きな金額ではないように感じるかもしれません。しかし、増額された老齢厚生年金は原則として生涯にわたって受け取れます。仮に70歳から90歳まで20年間受け取れば、増額分の累計は約197万円になります。
65歳以降も働くメリットは、給与収入を得られるだけではありません。厚生年金への加入を続けることで、将来の年金収入を増やせることも大きなメリットです。
働きながら年金をもらうと減額されるケースがある
65歳以降、働きながら年金を受給する場合に注意したいのが「在職老齢年金」です。厚生年金に加入して働きながら老齢厚生年金を受け取る人は、給与や賞与と老齢厚生年金の合計が一定額を超えると、年金の一部または全部が支給停止となることがあります。
在職老齢年金の仕組み
「総報酬月額相当額(※1)」と「老齢厚生年金の基本月額(※2)」の合計が65万円以下であれば、老齢厚生年金は全額支給されます。65万円を超えた場合は、超過した金額の2分の1が支給停止となります。
※1 その月の標準報酬月額と、その月以前1年間の標準賞与額の合計を12で割った額を合計したもの
※2 加給年金額を除いた老齢厚生年金(報酬比例部分)の月額
2026年3月までの基準額は51万円でしたが、2026年4月から65万円に引き上げられました。
-
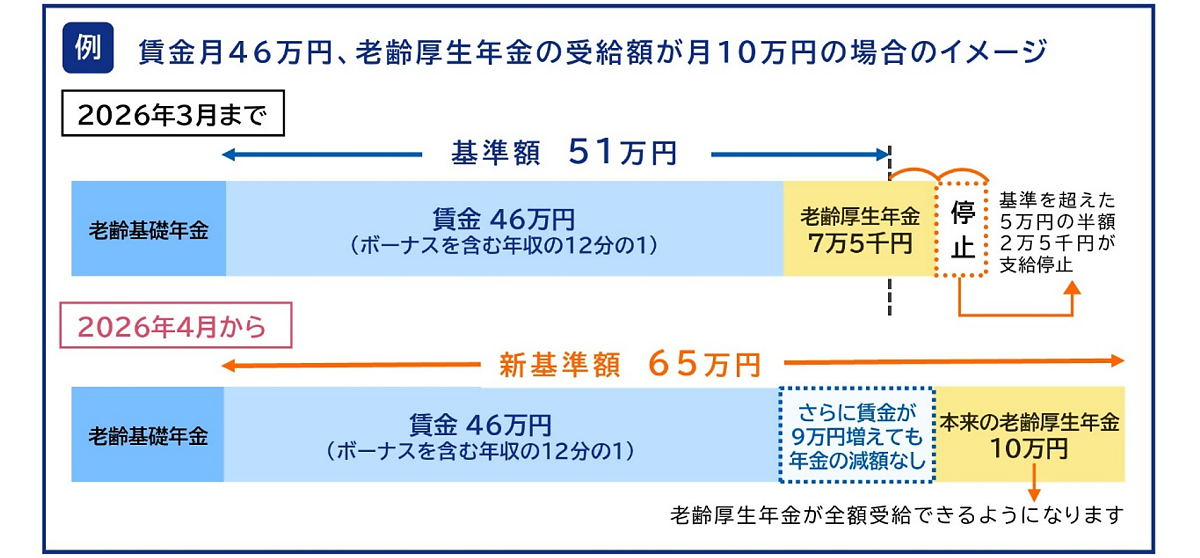
出所:厚生労働省「在職老齢年金制度の見直しについて(チラシ)」

たとえば、総報酬月額相当額が46万円、老齢厚生年金が10万円の場合、合計すると56万円となり、基準額の65万円以下なので支給停止とはならず、年金は全額支給されます。
一方、総報酬月額相当額が55万円、老齢厚生年金を15万円受け取っていた場合は、合計70万円となるので、基準額を5万円超えます。その場合、超えた5万円の2分の1にあたる2万5,000円の年金が支給停止となります。
なお、在職老齢年金によって支給停止となるのは老齢厚生年金のみで、老齢基礎年金は全額受け取れます。
参考までに、基準額が65万円の場合、給料(総報酬月額相当額)と年金(基本月額)の組み合わせによって、どのくらい年金が支給停止となるのかを早見表で確認してみましょう。
-
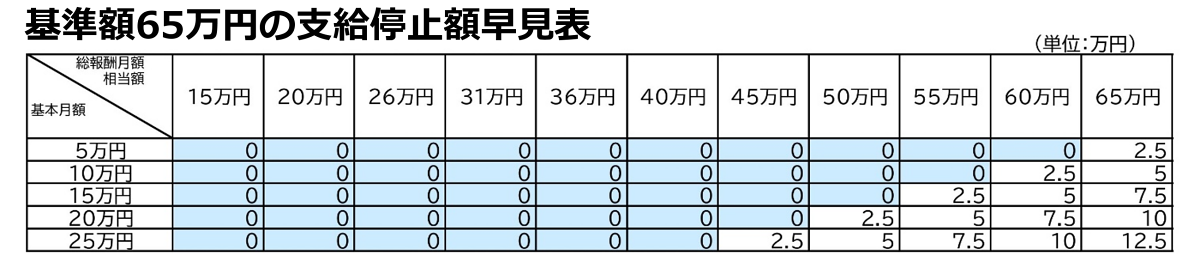
出所:日本年金機構「在職老齢年金早見表」

「令和6年度 厚生年金保険・国民年金事業の概況」によると、厚生年金の平均受給月額(老齢基礎年金を含む)は約15万円(男性16万9,967円、女性11万1,413円)です。
なお、この金額には老齢基礎年金も含まれており、在職老齢年金の支給停止の判定対象となるのは老齢厚生年金の報酬比例部分です。
仮に平均受給月額15万円のうち老齢基礎年金が6万円程度、老齢厚生年金の基本月額が約9万円とすると、2026年度の基準額65万円を超えるのは、総報酬月額相当額が月56万円を超えるあたりからとなります。
この試算では、総報酬月額相当額が月56万円を超えるまでは支給停止の対象となりません。
繰下げ受給で年金を増やすことができる
65歳以降も働いて収入を得られれば、年金をすぐに受け取らず、受給開始を繰り下げるという選択が可能です。たとえば、65歳から70歳まで5年間繰り下げると、年金額は42%増額されます。
繰下げ受給の仕組み
1カ月繰り下げるごとに0.7%増額されます。
・66歳開始:8.4%増
・67歳開始:16.8%増
・68歳開始:25.2%増
・69歳開始:33.6%増
・70歳開始:42%増
・75歳開始:84%増
年金額の増額は生涯にわたって続くため、長生きするほど増額された年金を受け取る期間も長くなります。
また、老齢基礎年金と老齢厚生年金は別々に繰り下げることも可能です。たとえば、老齢厚生年金は65歳から受け取り、老齢基礎年金だけ70歳まで繰り下げるといった選択もできます。
繰下げ受給は得?
繰下げ受給をすると年金額は増えますが、必ずしも得になるとは限りません。受給を遅らせた分、長生きしないと受け取る年金の総額が少なくなる可能性があるためです。
たとえば、65歳時点で、繰下げ増額の対象となる年金額が年180万円の人が70歳まで繰り下げた場合、65~69歳の5年間で本来受け取れるはずだった900万円(180万円×5年)を受け取らないことになります。
一方、70歳から受け取る年金額は42%増えて年255万6,000円となり、65歳から受け取った場合より年間75万6,000円多くなります。
このケースでは、単純な累計受給額だけで比較すると、82歳以上生きれば繰下げ受給をしたほうが得となります。
ただし、実際の損得は年金額だけでは判断できません。繰下げによって年金額が増えると、税金や社会保険料の負担が増える場合もあります。額面で42%増えても、手取りがそのまま42%増えるとは限らないからです。また、加給年金額や振替加算額は繰下げによる増額の対象とならず、繰下げ待機期間中も受け取れません。
70歳まで働いて繰下げると年金はいくら増える?
では、65歳から70歳まで厚生年金に加入して働きながら、年金の受給開始も70歳まで繰り下げた場合、年金はいくら増えるのでしょうか。
次の条件で試算します。
<条件>
・月収:30万円
・65歳時点の繰下げ増額の対象となる年金額:年180万円
・65歳から70歳まで5年間、厚生年金に加入
・70歳まで年金を繰下げ
まず、65歳から70歳まで働くことで増える厚生年金を計算します。
30万円×5.481÷1,000×60カ月=9万8,658円
5年間働くことで、老齢厚生年金は年約9万9,000円増える計算です。
一方、65歳時点の繰下げ増額の対象となる年金180万円を70歳まで繰り下げると5年間の繰下げによる増額率は42%となります。
180万円×42%=75万6,000円
65歳から70歳まで月収30万円で働くと、厚生年金への加入によって老齢厚生年金は年約9万9,000円増える計算です。また、65歳時点の繰下げ増額の対象となる年金180万円を70歳まで繰り下げると、繰下げによる増額分は年75万6,000円となります。
ただし、実際の繰下げ後の年金額は、この2つを単純に合計して計算するわけではありません。65歳以降に厚生年金へ加入した実績も年金額に反映され、さらに在職老齢年金による支給停止があった場合は、その部分が繰下げ増額の対象にならないなど、実際の計算は複雑になります。
そのため、ここでは「月収30万円で5年間働くと老齢厚生年金が年約9万9,000円増える」「65歳時点の繰下げ増額の対象となる年金を70歳まで繰り下げると42%増額される」と、それぞれの効果を目安として捉えておくとよいでしょう。
年金を増やすことが最適とは限らない
年金額が増えることはメリットのように思えますが、必ずしも手取りが同じように増えるとは限りません。年金額が増えると、税金や社会保険料の負担も増える可能性があるためです。
さらに、所得が増えることで、医療や介護サービスを利用する際の自己負担割合などに影響する場合もあります。所得の判定には公的年金だけでなく、企業年金や個人年金、不動産所得などが影響するケースもあるため、もともと所得が多い人は特に注意が必要です。
また、金額だけでなく「いつ使うか」という視点も大切です。65~70歳は比較的元気で、旅行や趣味などを楽しみやすい時期でもあります。年金を増やすことだけを優先し、今使えるお金を必要以上に減らしてしまうのが最適とは限りません。
65歳は、単に年金生活に入る年ではなく、これからの働き方や年金の受け取り方を考える一つの節目です。貯蓄額や給与、健康状態、65歳以降にやりたいことなども踏まえ、老後のライフプランを立てておくとよいでしょう。
■参考
厚生労働省「在職老齢年金制度の見直しについて(チラシ)」(PDFがダウンロードされます)
日本年金機構「在職老齢年金早見表」(PDFがダウンロードされます)
厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」(PDFがダウンロードされます)
老齢年金の繰下げ受給を希望している方へのお知らせ|日本年金機構