2027年1月から、0歳から17歳までの子どもを対象とした「こどもNISA」がスタートします。これまで18歳以上に限られていたNISAが未成年にも広がり、子どもの教育資金づくりに新たな選択肢が加わります。
そこで今回、0歳から毎月1万円を積み立てた場合、預金とこどもNISAでは18歳時点の資産額にどのくらいの差が生まれるのか、過去の運用実績も参考にしながらシミュレーションします。

こどもNISAとは
まずは、こどもNISAの仕組みを見ていきましょう。
通常、株式や投資信託などの運用で利益が出ると、その利益に対して約20%の税金がかかります。一方、NISA口座で投資した場合は、運用益が非課税になります。
これまでNISAを利用できるのは18歳以上に限られていましたが、2026年度の税制改正によって、2027年1月から0~17歳の未成年者も利用できるようになります。これが、いわゆる「こどもNISA」です。
未成年者向けの非課税投資制度としては、以前にも「ジュニアNISA」がありましたが、2023年末で新規投資が終了しました。ジュニアNISAは非課税保有期間が5年間で、18歳になるまで原則として払出しができないなど、使い勝手の面で課題がありました。そして今回、ジュニアNISAの課題を踏まえて設計されたこどもNISAは、現在の成人向けNISAの「つみたて投資枠」に近いものとなっています。
ただし、こどもNISAは、年間投資枠は60万円、非課税保有限度額は600万円に設定されています。また、原則として12歳になるまでは払出しができず、12歳以降も子どもの同意など一定の条件を満たす必要があります。
なお、1月1日時点で18歳に達している年を迎えると、成人のNISAへ自動的に移行し、それまで積み立てた資産も引き続き非課税で運用できます。
こどもNISAと通常NISAの違い
-
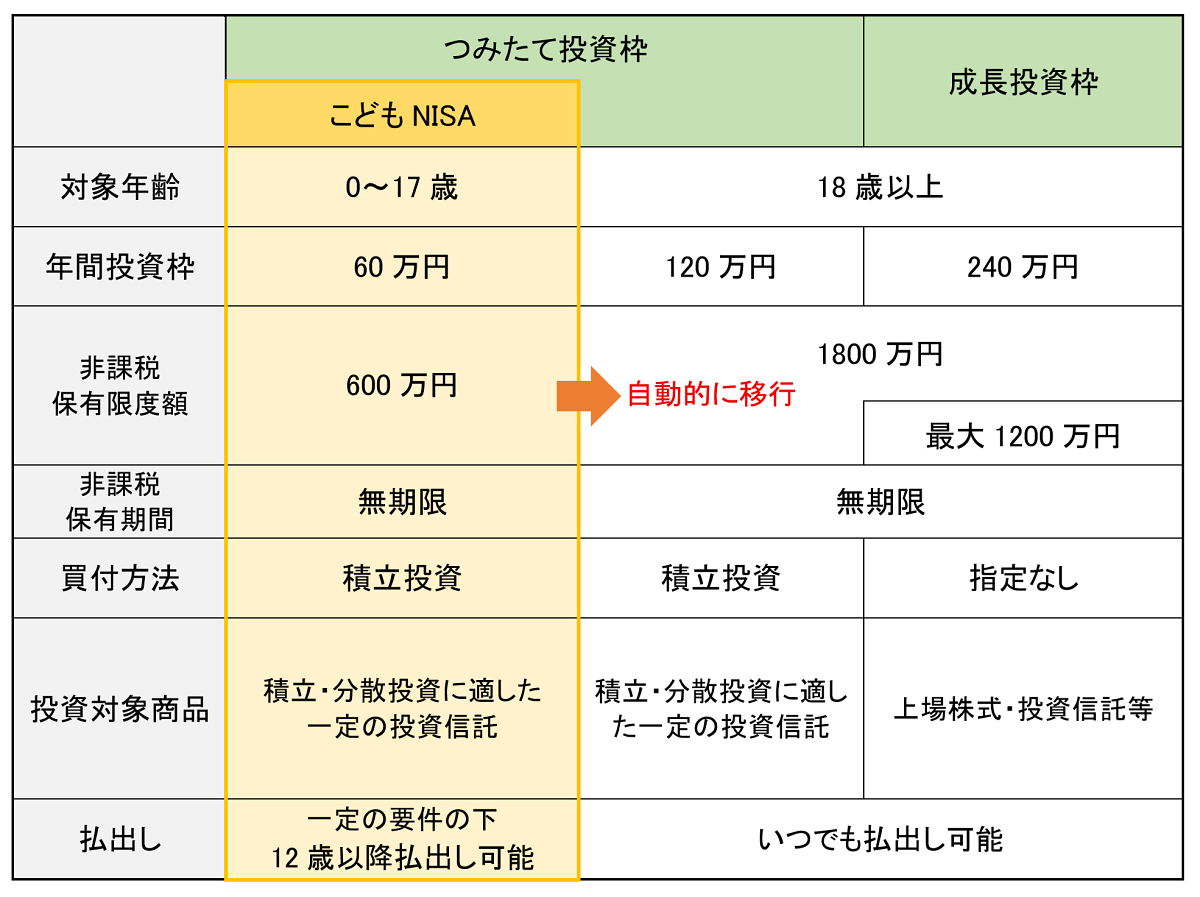
出所:金融庁「NISA特設ウェブサイト」をもとに筆者作成(2026年11月時点)

こどもNISAの年間投資枠は60万円なので、毎月5万円ずつ積み立てれば、10年間で非課税保有限度額の600万円に到達します。
一方、今回シミュレーションする「0歳から毎月1万円を18年間積み立てる」ケースでは、積立元本は216万円です。非課税保有限度額の範囲内で、無理のない金額から長期的な資産形成に取り組めます。
毎月1万円を18年間積み立てるといくらになる?
では、0歳から毎月1万円を18年間積み立てた場合、預金とこどもNISAでは、18歳時点の資産額にどのくらいの差が生まれるのでしょうか。
預金については、2026年10月時点のメガバンクの普通預金金利である年0.4%を使用します。(2026年11月2日から年0.5%に引き上げ)。
一方、こどもNISAでは、全世界の株式に分散投資する投資信託を購入するものとします。
全世界株式の代表的な指数である「MSCI ACWI」の2026年9月末時点の過去10年間の年率リターン(円ベース・配当込み)は、17.99%となっています。ただし、この期間には株価上昇や円安の影響も含まれており、今後も同じ成績が続くとは限りません。
そこで今回は、将来の運用利回りを年3%、5%、7%と仮定して、預金と比較してみます。
| 積立方法 | 預金 | こどもNISA | ||
|---|---|---|---|---|
| 年率 | 年 0.4% | 年 2% | 年 5% | 年 7% |
| 18年後の金額 | 約222万円 | 約287万円 | 約351万円 | 約433万円 |
| 元本との差 | 約6万円 | 約71万円 | 約135万円 | 約217万円 |
| 元本216万円。毎月初めに1万円を積み立て、月次複利で試算。預金は利息に20.315%の税金を考慮し、金利は18年間一定と仮定。投資は運用益非課税、手数料等を考慮しない。万円未満は四捨五入。筆者試算 | ||||

預金の場合、18年間で増える利息は税引き後で約6万円です。
一方、こどもNISAで年5%の運用ができた場合、18年後の資産額は約351万円となり、預金より約129万円多くなります。
毎月の積立額は同じ1万円でも、18年という長い期間をかけることで、運用方法によって資産額に大きな差が生まれることがわかります。
ただし、投資信託は預金とは異なり、元本が保証されているわけではありません。今回の試算は一定の利回りで運用できたと仮定したものであり、実際には相場の変動によって資産額が減り、元本割れする可能性もあります。
教育資金が必要なタイミングで元本割れしたら?
大学の学費を準備するために、こどもNISAの活用を考えている家庭は多いでしょう。大学の入学金や授業料は、支払い時期が決まっています。18年間積立投資を続けていても、大学進学の直前に株価が急落すれば、運用資産が大きく減る可能性があります。
老後資金であれば相場の回復を待てる場合もありますが、大学入学の時期は先延ばしできません。
こうしたリスクに備えるには、教育資金のすべてをこどもNISAで準備するのではなく、預金と組み合わせることが大切です。
今回のシミュレーションでは毎月1万円を積み立てましたが、これとは別に預金でも毎月1万円を積み立てる方法があります。家計にそれほど余裕がない場合は、こどもNISAに5,000円、預金に5,000円ずつ振り分けてもよいでしょう。
すべて預金にするより資産を増やせる可能性があり、すべて投資するより価格変動の影響を抑えられます。
さらに、大学進学が近づいてきたら、運用資産の一部を売却して預金に移すなど、必要な時期に合わせてリスクを減らしていくことも一つの方法です。
口座開設の事前受付はすでにスタート
こどもNISAの制度開始は2027年1月ですが、一部の証券会社では、口座開設の事前受付が始まっています。申し込んだ口座は2027年1月以降、証券会社と税務署による審査を経て、順次口座が開設される予定です。
口座開設には、親権者の証券総合口座が必要になります。また、こどもNISAでは金融機関の変更ができないため、取扱商品や手数料、サービスの使いやすさなどを比較して、長く利用できる証券会社を選ぶようにしましょう。
子どもが18歳になった後のお金の管理
こどもNISAで積み立てた資産は、あくまでも子ども本人のものです。1月1日時点で18歳に達している年からは成人向けNISAに移行するため、親が教育資金として準備していたとしても、基本的には子ども自身の判断で売却したり、運用を続けたりすることになります。
そのためには、子ども自身がお金の管理方法や投資の仕組み、リスクについて理解していなければなりません。しかし、18歳になってから急に金融知識を身に付けようとしても、簡単ではありません。
こどもNISAをきっかけに、子どもが小さいうちから親子でお金について話し合い、投資や資産運用について一緒に学ぶ機会をつくっていくとよいでしょう。
こどもNISAで子どもの資産格差が広がる?
こどもNISAの導入にあたって、懸念されているのが家庭間の資産格差です。子どもが小さいうちから資産形成を始められる一方で、親の経済力や金融知識の違いが、将来の子どもの資産格差につながる可能性もあります。
たとえば、毎月5万円を積み立てられる家庭と、5,000円が精いっぱいの家庭とでは、投資に回せる金額に10倍の差があります。さらに、運用方法によってはその差が広がる可能性もあります。
つまり、こどもNISAという同じ制度があっても、すべての家庭が同じように活用できるわけではありません。
まずは制度の仕組みを理解し、無理のない範囲で始めてみることが、子どもの将来のための資産形成につながります。預金と上手に組み合わせながら、それぞれの家庭に合った方法で、子どもの未来に備えていきましょう。
※本記事は情報提供を目的としたものであり、特定の金融商品への投資を勧誘するものではありません。投資判断はご自身の責任で行ってください。