シェイクスピアは『ハムレット』の登場人物・ボローニアスのセリフとしてこう書いている。「借り手にも貸し手にもなるな。貸し借りはしばしば金と友の両方を失わせる」と。しかし、私たちの暮らしはお金とは切り離せない。はたして、幸せなお金との付き合い方とはどのようなものだろうか――。
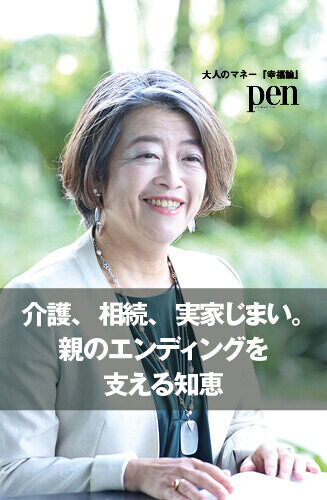
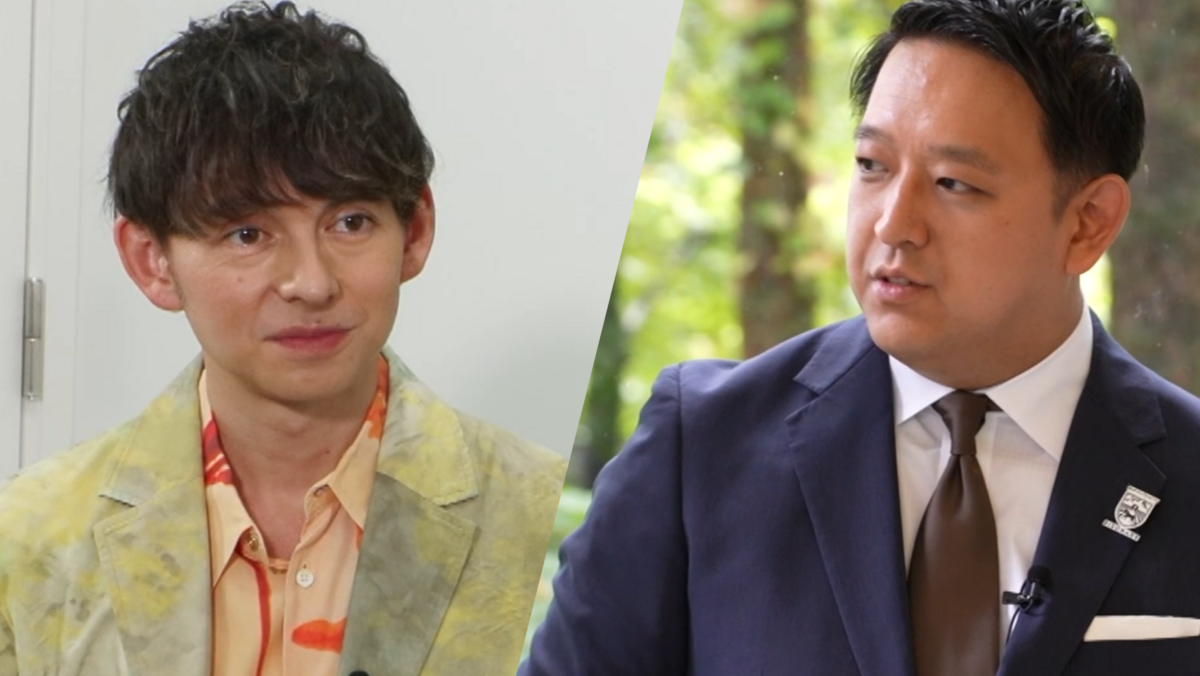
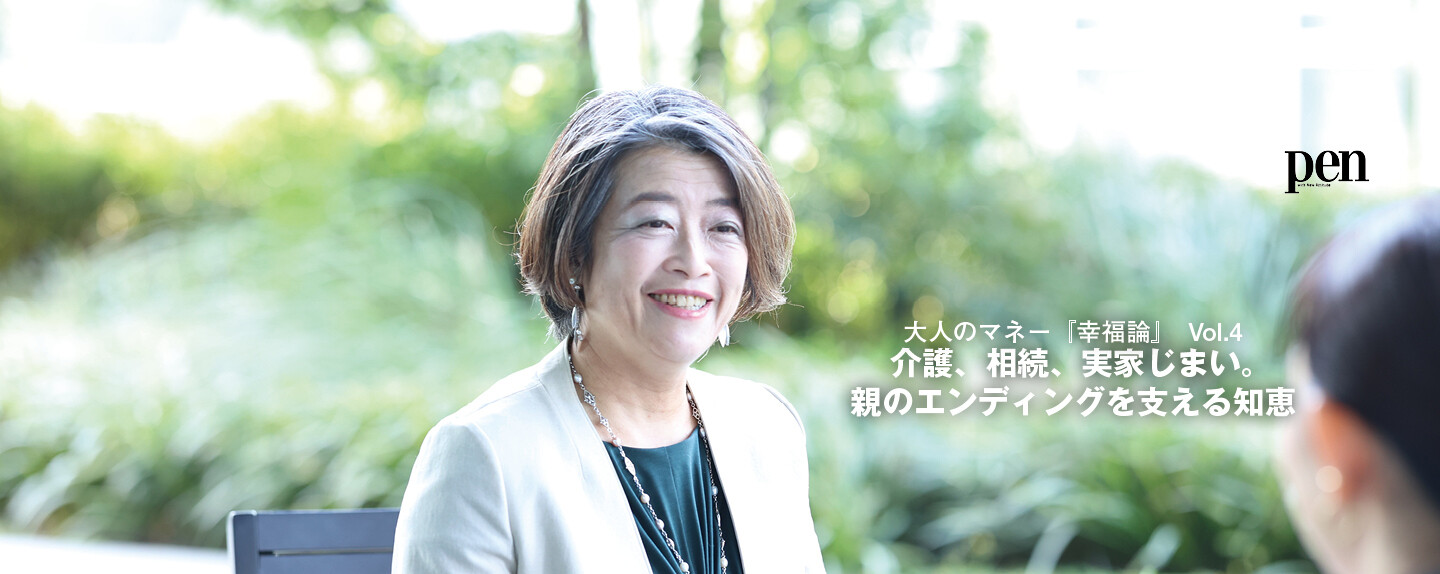
この連載では、マネーの案内人があなたをお金との心地よい付き合い方へ誘います。第4回はファイナンシャルプランナー(FP)でありながら、大学院で老年学(ジェロントロジー)の修士号を取得した三原由紀氏。
定年前後を迎える世代が直面する親の介護や、看取り、突然訪れる葬儀…。なかなか事前に考えることはできないものの、後悔のない親のエンディング、旅立ちを支えるためにも、プレ定年世代専門のFPが、老年学の視点も踏まえて助言します。
定年を見据えた時、お金があることだけが大切ではない
定年を控える世代にとって、自分たち自身の未来がどうなるか。そして、少しずつ老いていく親の姿を垣間見る中で、どう接していけば幸せな時間を過ごせるのかも問われている。
FPというお金の専門家の立場からすれば、定年前後を考えた時、どのようにお金を管理していくかの視点がより大事になってきますが、老後のお金が足りるか否かだけで捉えてはいけません。
どのように暮らしたいか、親に対してどういったアプローチをすればお互い幸せになれるか、「何を大切に生きていくのか」が問われます。それを支えるためにお金の備え方や使い方を考え、生活設計することが肝心だと「老年学」を学ぶ中で実感しました。
たしかに、定年前後は会社を退職するなどして環境が一変します。当然、家計や生活の面で夫婦関係も変わっていきます。そして、介護などが始まり、親の暮らしへの支援をする時期に重なる人も多いでしょう。
老年学の視点を踏まえると、老後の生活設計では、お金だけでなく、心身の状態や人とのつながりも一緒に考えることが大切です。私は、暮らしを支える経済的な基盤、心身の健康、家族や友人、地域などとのつながりという3つの側面から捉えています。病気があるかどうかだけでなく、必要な支援を受けながら、自分が大切にする暮らしを続けられるかにも目を向けたいですね。
また、親への支援で見落としがちなのは、介護費用などの「お金」だけではありません。通院の付き添いや各種手続き、離れて暮らしていれば実家への往復など、自分の時間や仕事にも影響します。そのためにも、親が望む今後の暮らし方、収入や資産状況、家族での分担などは確認しておきたいところです。突然、お金や介護の話をするのは難しいため、「困った時に誰に連絡するか」「金融機関などの大事な書類はどこにあるか」という会話から始めるのが良いでしょう。あくまで親の望む暮らし方を支援するために知っておきたいというスタンスで確認することが大切です。
三原氏自身も専業主婦から資格を取得し、マネーの専門家として独立。大学院で老年学を学ぶなど研鑽を積んだ。
介護も相続もひとりで背負わないでいい
親の要介護度などで事態が深刻になれば、「相続」という重いテーマも家族に突きつけられると三原氏は語る。
一般の方からのFP相談でも、親が元気なうちから「後から手続きに困らないように」「自分たちの負担を減らしたい」といった内容は増えています。
ただ、そうした「自分たちが親のお金を受け継ぐ」視点だけでとらえないことが重要です。親の財産は親自身が今後の暮らしをどうしたいか、のために使ってよいもの。子どもとして何を手伝えるか、そこに焦点を当てて話せば、親も自身の希望を言い出しやすくなり、子ども側も他のきょうだい間でも揉めにくくなります。
とはいえ、親の介護に直面する際に不安のループに陥らないための注意点や、事前に備えておくべきポイントはどこなのだろうか。
介護は育児と違って、いつ終わるかわからない出口が見えないものです。
だからこそ、家族だけで抱え込まないことが重要です。介護保険制度でどういった支援が受けられるか。利用するまでにどんな手続きが必要か。介護保険のサービスを利用するには、原則として要介護・要支援認定の申請などの手続きが必要です。親の様子に変化や気になる点がでてきたら、親が住む地域の「地域包括支援センター」に相談してみましょう。また、働いている方は、介護休業・介護休暇などの法定の両立支援制度に加え、勤務先独自の支援制度や相談窓口、雇用保険の介護休業給付金についても確認しておくことが大切です。
介護休業は子ども自身が介護を担い続けるためではなく、介護サービスの手配や家族分担など、仕事と介護を両立させる体制を整える期間です。マネージャーのような役割に徹して、実働部分は各分野の専門家を頼りましょう。
お金の面では、親自身の年金や資産でまかなえるかを確認し、施設に長期間、入居することも想定して入居時の費用だけでなく、月々にかかる費用も把握することが大事です。厚生労働省の「介護サービス情報公表システム(https://www.kaigokensaku.mhlw.go.jp/)」では、要介護度や利用するサービスなどを選び、介護サービス費や自己負担額の概算を試算できます。
さらに見落とせないのが、親に資産があっても支払いに使えない事態を防ぐことです。例えば、年金受取口座と光熱費などの引き落とし口座が別々の場合、親自身が資金移動できなくなると残高不足になる恐れも出てきます。親の了承を得て口座ごとの入出金を整理し、必要に応じて集約を検討しておくことが大切です。 また、本人が判断できるうちに、銀行で代理人を事前に登録・指定する仕組みや、判断能力が低下した場合の取扱いを確認しておくと安心です。
その後、親が亡くなり葬儀となると故人の喪失感や悲しむ間もなく、葬儀やお墓などの問題が押し寄せてくる。
親が亡くなると、葬儀の手配や病院からの搬送も含め、短時間で多くの判断を求められます。「家族葬だから安い」とは限らず、葬儀会社から提示された基本料金に何が含まれるか、何がオプション費用かなどを確認する必要があります。気持ちが動揺しているなかで判断を求められるため、可能であれば生前に事前相談を利用し、希望する内容で見積もりを取っておくとよいでしょう。実際の打ち合わせも、家族などと一緒に見積書の内訳や追加費用を確認することが大切です。
葬儀も介護とスタンスは同じで、生前から親がどんな見送りを望んでいるか、誰に知らせたいか、お墓や宗教の付き合いはどうなっているかなどを確認することが大切です。
葬儀の希望が「遺言書」に書かれていると、ケースによっては内容を確認するのが葬儀後になり、故人の望まない葬儀になってしまう場合もあります。そのため、生前にエンディングノートで家族が確認できる形やノートの場所を共有しておくことです。互助会の加入状況や積立内容も事前にわかると安心でしょう。こうすることで、残された家族のストレスやトラブルも減ります。とくに「葬儀に呼んでほしくない人」を書いておいてもらうことも、とても大切。そこは親から恨まれたくないですからね(笑)。お盆で帰省し、お墓参りをした際などに、エンディングノートの話にふれていくとスムーズかもしれません。
親亡き後に降りかかってくるのが、社会課題と化している「空き家」問題。三原氏は放置してやり過ごそうとすれば、税金や売却面で負担が増していくと警鐘を鳴らす。
建物や荷物の処分だけが、実家じまいの課題ではありません。空き家のままでは、固定資産税の負担や維持管理・修繕の費用と時間がかかり続けます。
また、片方の親が亡くなり、もう一方が施設にいるからといって売却して介護費用に充てようと考えていても、施設にいる親の認知能力が低いと親名義の不動産を家族判断だけで売却できなくなるケースも出てきます。
判断能力があるうちに、民事信託(家族信託)などを活用して、子どもによる管理や売却権限を託す仕組みを検討するのも手でしょう。これらに関してもひとりで抱え込まず、不動産の状況や家族関係に応じて、司法書士や弁護士など第三者の専門家に相談して進めることが重要です。弁護士や司法書士などと連携しているFPもいますので、相談内容に応じて専門家につないでもらう方法もあります。
「無知はリスク」たくさん選択肢があれば不安を解消できる
親の課題を整理しつつ、結婚している場合、自分たちの老後の夫婦関係はいかに構築していけば幸せになれるのだろう。
私が大学院で、夫婦関係満足度の高い妻へのインタビューを通じて探ったのは、その満足度を支えるプロセスです。そこでは、夫婦で課題に取り組む経験や、お互いの領域を尊重しながら距離を調整することが見えてきました。※1
こうした研究で得た視点を、私は夫婦の生活設計にも生かしています。
「老後のお金が心配だから」と、いきなり節約意識を高めたり、お互いの出費を確認して相手に見直しを求めたりするのではなく、まず、「将来どう暮らしたいか」といったビジョンを共有することが入口になります。
例えば、「いつまで働きたいか」「どこに住みたいか」「趣味や友人との時間をどうするか」などを共有した上で、夫婦に必要な資金とお互いが自由に使える資金を考えていけたら理想ですね。
資産情報の共有も、未来へ向けても必須といえます。例えば、夫婦のどちらかの判断能力が落ちた際、ブラックボックス化してしまうのを防げるからです。実際、FPとして相談を受けるなかでも、夫婦で情報を共有することが、互いに納得して家計を見直す助けになると感じています。
退職後のお金の受け取り方も、夫婦でこれからの暮らしを考えながら確認したいことの一つです。例えば、iDeCoや勤務先の退職金・企業年金は、受け取る時期や一時金・年金といった受け取り方によって、税負担が変わる場合があります。皆さん「税金を少なくしたい」ことにフォーカスしがちですが、節税を優先するあまり、お金を使いたい時期とズレてしまっては本末転倒です。どのようなライフスタイルで過ごしたいかを決め、そこから取り崩し方を考え、税金や社会保険料の負担を抑える選択肢を探すのが望ましいアプローチです。
生活面でも、お互いを過度に干渉せずに自分の時間や活動をもつこと。いつも一緒に過ごすことや価値観をすべて一致させる必要はありません。「一緒にしたいこと」と「それぞれが大切にしたいこと」を知ることが賢明です。
※1 三原由紀・杉澤秀博「長期結婚継続中のポスト中年期夫婦における高い夫婦関係満足度を支えるプロセス―妻の視点からの質的研究―」『老年学雑誌』第16号、34–49頁、2026年3月20日
まだ遠い将来の話と考えがちな30代40代にとって、プレ定年の時期を自分ごととして考えるためのアドバイスを最後に聞いた。
いまから過度に「老後は大変」と不安視する必要はありません。ただ、親の老後については、実家に帰省した時に親の今後の希望を聞いてみたり、勤務先の制度がどうなっているかを確認したりするなど、できることから始めてみるのが第一歩です。
自分たちの老後についても、近年提唱される「つながりを重視した」サードプレイス作りや雇用継続などの風潮に合わせるのでなく、「自分主体」の暮らし方や働き方をもとに選択してほしいと思います。
1つだけ言えるのは、「無知はリスク」でしかないことです。知らないでいることは、自分がリスクにさらされることすら気づきません。知識を持ち、できることから事前に準備していく。そうやっていざという時の選択肢を増やすことで、自分と家族の暮らしを守ることができます。
お金の専門家が老年学を学んで得たもの。それはお金の多寡以上に大切な、その人らしい生き方や人生の終え方だった。年金不安、物価高…ネガティブな情報が充満する時代だからこそ、自分に希望をもって生きるための三原さんの言葉に耳を傾けたい。
【プロフィール】
三原 由紀(みはら・ゆき)
プレ定年専門FP®・合同会社エミタメ代表/AFP/2級ファイナンシャル・プランニング技能士、公的保険アドバイザー、相続診断士。1965年生まれ。大学卒業後、会社員を経て、7年間の専業主婦期間中に自身の家計見直しに奮闘したことを機にFP資格を取得し、2015年に独立。現在は「定年後の生活設計」を専門に、50〜60代向けの相談や執筆を行う。桜美林大学大学院で老年学(ジェロントロジー)を専攻し、夫婦関係満足度も研究。著書に『書けば貯まる!今から始める自分にピッタリな老後のお金の作り方』(翔泳社)、「東洋経済オンライン」など大手メディアでも執筆多数。
※本記事は情報提供を⽬的としたものであり、特定の⾦融商品の勧誘・推奨を⽬的とするものではありません。
取材・文:西村智宏 写真提供:三原由紀 編集:Pen編集部