2026年12月から、iDeCo(個人型確定拠出年金)の制度改正が実施され、加入年齢が引き上げられ、掛金上限額が大幅にアップします。特に掛金をアップさせると、その分節税につながるので、これを機に増やしたい人も多いでしょう。どのような手続きをすればよいのか。SBI証券リテールマーケティング部iDeCoチームへの取材をもとに、掛金額の変更方法や注意点に加え、新規加入・再加入の手続きのポイントも解説します。
2026年12月のiDeCo改正、何が変わる?
今回のiDeCoの制度改正には、大きく2つの変更点があります。毎月の掛金上限額の引き上げと、加入可能年齢の引き上げです。加入可能年齢については、一定の条件を満たす人が70歳になるまで掛金を拠出できるようになります。
なかでも注目したいのが、掛金上限額の大幅な引き上げです。例えば、企業年金に加入していない会社員の場合、これまで月額2万3000円だった掛金上限が6万2000円になります。年間では最大74万4000円を積み立てられる計算です。
企業年金に加入している会社員や公務員についても、これまで最大月額2万円だったiDeCo単独の上限が撤廃され、企業年金などの掛金と合わせて月額6万2000円以内で拠出できるようになります。今回の改正では、企業年金の有無によるiDeCo独自の限度額の差が解消され、共通の拠出限度額に一本化されます。
iDeCo現行制度・2026年11月まで

iDeCo制度改正後・2026年12月から
-
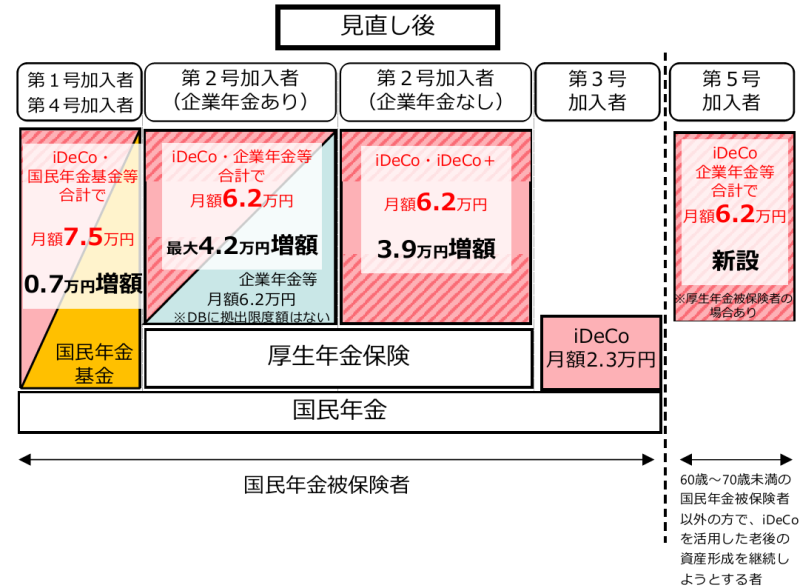
出典:厚生労働省:2025年の制度改正、iDeCo・企業型DC・国民年金基金の拠出限度額の引き上げ(2026年12月1日施行予定)

iDeCoには、NISAと同じように運用益が非課税になることに加え、掛金の全額が所得控除の対象になるという特徴があります。今回の上限額引き上げによって、この所得控除のメリットをさらに大きくできるようになります。
仮に、年収600万円で企業年金に加入していない会社員が、毎月の掛金を上限まで拠出した場合、年間の節税額は、改正前の約5万5200円から、改正後は約14万8800円に増える計算です。掛金の増額によって、年間約9万3600円の節税効果が上乗せされることになります。課税所得300万円の自営業の場合も、掛金を上限まで拠出すると、節税額は16万3200円から18万円に増え、1万6800円が上乗せされます。
-
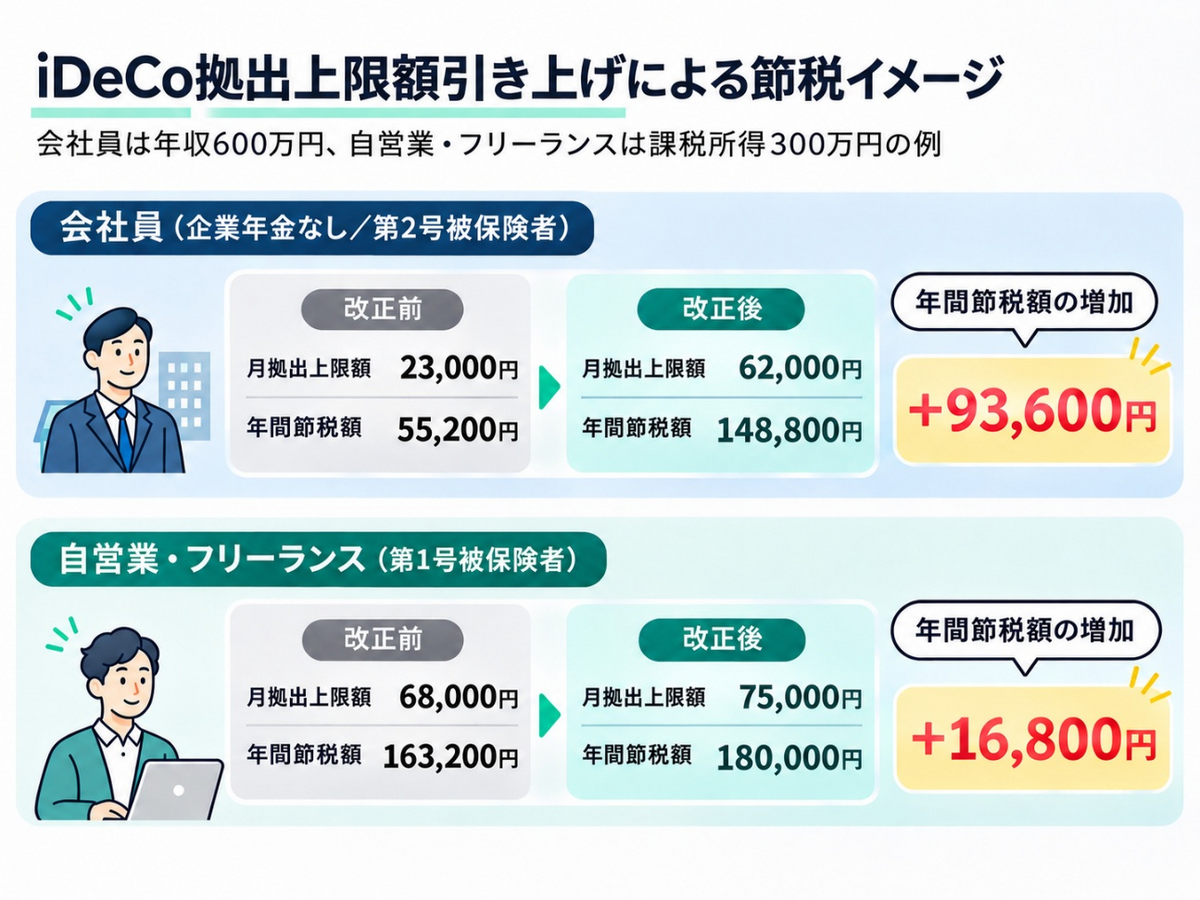
※所得税10%、住民税10%として試算

所得税は課税所得が多いほど税率が高くなる仕組みです。そのため、特に年収が高く、適用される所得税率が高い人にとって、掛金の増額による節税メリットは大きくなります。
掛金を増やしたい人は、いつ手続きすればいい?
今回の制度改正で掛金上限額が引き上げられても、現在の掛金が自動的に増えるわけではありません。例えば、企業年金のない会社員が月額2万3000円から3万円や5万円に増額したい場合も、掛金額の変更手続きが必要です。
掛金額の変更は、現在iDeCoに加入している金融機関を通じて行います。手続きには電子申請や書面申請があり、利用できる方法や受付期限は金融機関によって異なります。
まず、比較的手間が少ないのが「e-iDeCo」による電子申請です。e-iDeCoは国民年金基金連合会が提供するオンライン手続きサービスで、対応する金融機関の加入者は、掛金額の変更などをWEB上で申請できます。e-iDeCoでは、2026年12月1日から24日までに申請すれば、最短で2027年1月26日の引き落とし分(2026年12月分)から掛金額を変更できます。
e-iDeCoの利用にはマイナンバーカードと有効な電子証明書などが必要となります。一方、マイナンバーカードを持っていない人などは書面で申請できます。
-
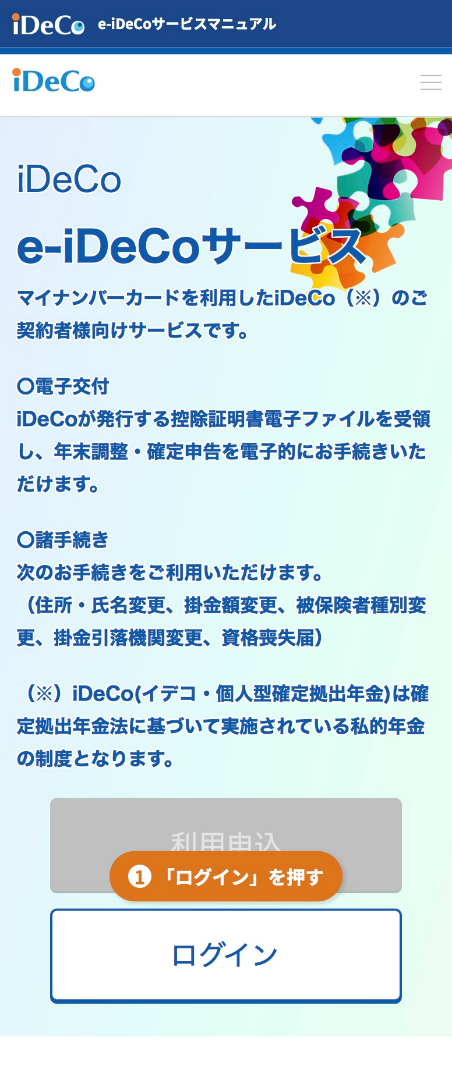
e-iDeCoのログイン画面

掛金額変更で注意したいポイント
掛金を増やす際に確認しておきたいのが、自分がiDeCoにいくらまで拠出できるかという点です。今回の改正で、企業年金のない会社員は月額6万2000円まで拠出できるようになりますが、すべての会社員が同じ金額を積み立てられるわけではありません。
例えば、勤務先で企業型確定拠出年金(企業型DC)や確定給付企業年金(DB)などに加入している場合、企業年金の掛金相当額などとiDeCoの掛金を合わせて、月額6万2000円以内に収める必要があります。公務員なども、共済掛金相当額を含めて計算します。
仮に企業年金の掛金相当額などが月額2万円であれば、iDeCoに拠出できるのは最大4万2000円です。企業年金制度や掛金相当額がわからない場合は、勤務先に確認しておきましょう。
また、自営業者などの第1号被保険者は、国民年金基金の掛金や国民年金の付加保険料を納めている場合、それらとiDeCoの掛金の合計が月額7万5000円を超えないようにする必要があります。
もう一つ注意したいのが、変更申請の重複です。同じ期間に複数回申請すると、希望した掛金額が反映されない場合があります。電子申請と書面申請を重ねることは避け、変更後の掛金額を確認してから申請しましょう。
新制度を機にiDeCoを始める場合は?

今回の改正を機に、これからiDeCoを始めたいと考えている人もいるでしょう。新規加入の場合も、2026年12月から新しい掛金上限額を利用できます。
ただし、すでに加入している人の掛金額変更とは異なり、新規加入の申し込みが必要です。iDeCoに新たに加入するには、金融機関を選んで申し込みます。金融機関によってはWEB申し込みにも対応していますが、加入手続きには一定の時間がかかるため、制度改正に合わせて積み立てを始めたい人は、早めの準備が必要です。
WEB申し込みでは、金融機関の専用ページから加入者情報や希望する掛金額、引落口座などを登録して手続きを進めます。一方、書面申し込みの場合は、必要書類を請求し、届いた書類に必要事項を記入して返送します。新制度に合わせた加入スケジュールは金融機関によって異なるため、申し込む金融機関の受付期限を確認しておきましょう。
60歳以上の新規加入・再加入はどうする?
今回の改正では、60歳以上70歳未満で、国民年金の被保険者ではない人も、一定の条件を満たせばiDeCoに加入できるようになります。こうした人のために新たに設けられるのが「第5号加入者」という区分です。
対象となるのは、原則として、iDeCoの加入者や運用指図者、企業年金からiDeCoに資産を移す人などです。例えば、以前iDeCoに加入していて、現在は掛金の拠出をやめ、運用だけを続けている人も、条件を満たせば再び積み立てを始められます。また、2029年11月末までは経過措置が設けられ、これまでiDeCoに加入したことがない人も、新たに加入できる場合があります。
ただし、いずれの場合も老齢基礎年金やiDeCoの老齢給付金の受給をしていると加入できません。また、第5号加入者の新規加入・再加入は書面で手続きする必要があります。
まとめ
掛金の増額を考えている人は、まず勤務先の企業年金の有無や国民年金基金の掛金などを確認し、自分がiDeCoにいくらまで拠出できるかを把握しましょう。そのうえで、iDeCoの資産は原則60歳まで引き出せないことや、運用商品によっては元本割れのリスクがあることも踏まえ、家計に無理のない掛金額を決め、加入している金融機関の受付期限に間に合うように手続きを進めることが大切です。
※本記事は情報提供を目的としたもので、特定の金融商品の購入を勧誘するものではありません。