子どもとの未来を思い描くとき、大きな支えとなってくれるもののひとつが「お金」。そのお金を、子どもと一緒に学びながら育てていける制度「こどもNISA」が、27年1月からスタートする。
「こどもNISA」は、子ども名義で将来に向けた資産形成ができる、新しい非課税制度だ。「子どものためのお金」と聞いて、まず「貯蓄」が思い浮かぶ人も多いかもしれない。進学や受験など、将来使うことがわかっている教育費を、なぜあえて投資で準備するのだろう。新しい制度の仕組みや、親のNISAとの使い分け、さらに親子でお金について考える意義について、SBI証券で金融教育に携わる谷 健一郎さんに話を聞いた。
【Point】
・「何歳から始めるか」より、「何のためのお金か」を考えることが大切。
・親のNISA枠に余裕があるなら、まずそちらを活用してもよい。
・「いつ使うか」ゴールを決めて資産形成しながら、メリットにも注目。
子どもと一緒にお金について学び、育てていく「こどもNISA」とは?

なぜいま、子どものためのNISAが始まるのか。
SBI証券の谷さんは、日本の家計の金融資産が預貯金中心であることを、こどもNISAが生まれた背景のひとつとして指摘する。政府として家計のお金を投資へと促し、企業の成長資金に繋げようという流れのなかで、これまでNISAの対象外だった子ども世代にも、資産形成の選択肢が広がろうとしているのだ。
一方、投資にはリスクもある。だからこそ、こどもNISAは短期的に大きな利益を狙うのではなく、時間をかけて積み立て、資産を育てていく制度として考えることが大切だ。
まず押さえておきたいのは、NISAが投資によって得られた利益や配当金を非課税にする制度であること。現在のNISAを利用できるのは18歳以上。そこに0〜17歳の未成年者を対象に加えるのが「こどもNISA」だ。投資対象は、長期・積立・分散投資に適した国が指定する投資信託。個別株は対象外だ。
谷さんは、この制度設計についてこう話す。
「成長投資枠なら個別株も対象になり、大きな値上がりを狙える一方、資産が目減りするリスクもあります。そう考えると、子どもの資産形成をつみたて投資枠の投資信託で行うというのは、非常にリーズナブルな設計だと思います」
子どもが成長する時間を味方につけ、コツコツと資産を育てていく。 そんな制度と考えるとわかりやすい。
ジュニアNISAとの違いは?
「こどもNISA」という名前から、23年末に終了した「ジュニアNISA」が復活するように感じるかもしれない。しかし、大きな違いは投資できる商品の範囲と非課税保有期間だ。
ジュニアNISAの年間投資上限は80万円、非課税期間は最長5年間で、株式や投資信託など幅広い商品に投資できた。一方、こどもNISAでは年間投資上限は60万円になるものの、非課税保有限度額は600万円、非課税保有期間は無期限に。投資対象を長期・積立・分散投資に適した投資信託に絞ることで、より長期的な資産形成を重視した制度設計となっている。
また、ジュニアNISAでは原則18歳まで払い出しに制限があったが、こどもNISAでは、12歳以降は一定の条件のもと払い出せる仕組みが想定されている。大学進学だけでなく、中学や高校への進学など、教育費が必要になるタイミングに使いやすい制度へと変わろうとしている。
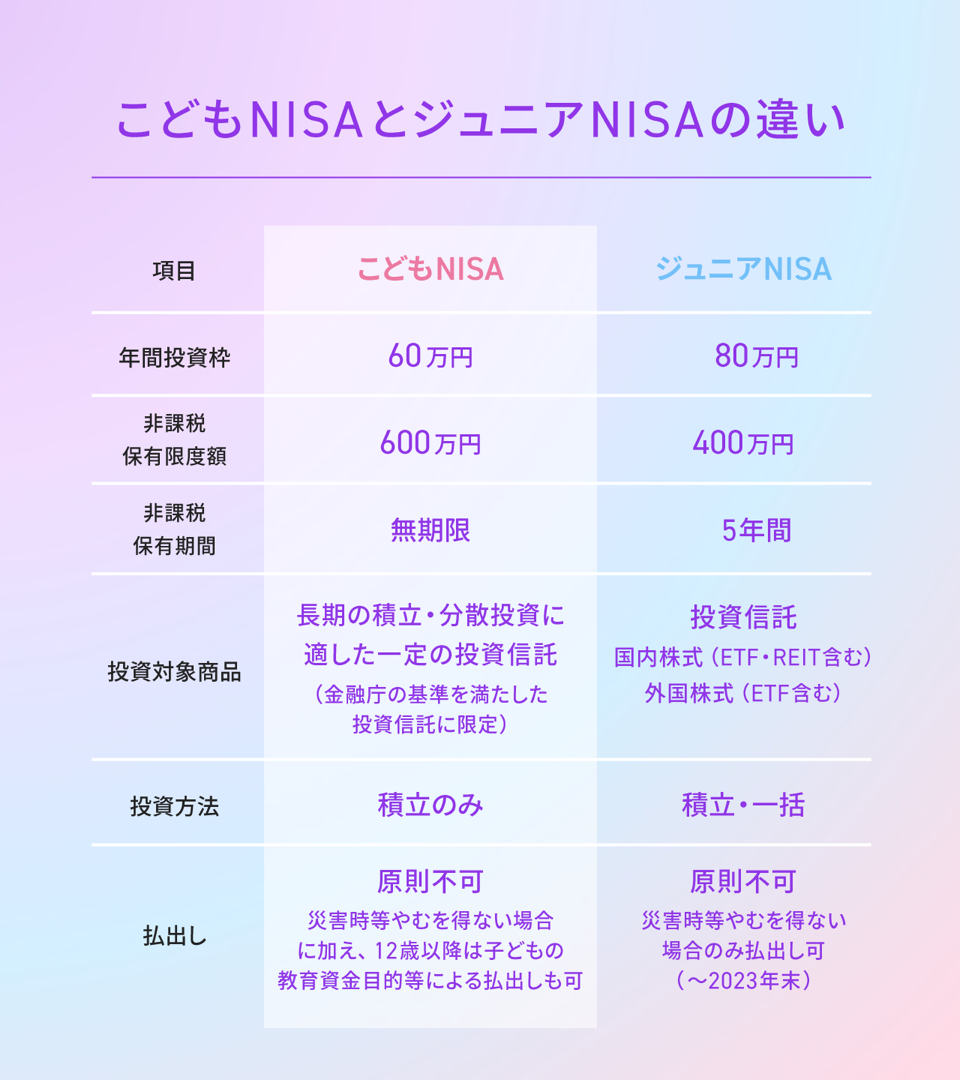
こどもNISAは、かつてのジュニアNISAの課題を踏まえて設計されている。
SBI証券「こどもNISA(https://www.sbisec.co.jp/ETGate/?OutSide=on&getFlg=on&_ControlID=WPLETmgR001Control&_PageID=WPLETmgR001Mdtl30&_ActionID=DefaultAID&_DataStoreID=DSWPLETmgR001Control&burl=search_nisa&cat1=nisa&cat2=underage&dir=underage&file=underagenisa.html)」より。

中学生からでは遅い? 始めどきの考え方。
子どもがすでに小学生や中学生なら、「もう遅いのでは?」と焦ってしまうかもしれない。しかしながら、谷さんは「まったく遅くないですよ」と言う。
「中学生から投資を始めるのであれば、十分早いと思います。投資には複利の効果があるので、早く始めるほど時間を味方に付けられるのは確かですが、遅すぎることはありません」
余裕があるなら、0歳から始めるという選択肢もある。ただし、谷さんは「早さ以上に大切なのは、ゴールを決めること」だと強調する。
「中学、高校受験、大学進学や海外留学など、いつ、何のために使うお金なのかというゴールから逆算して、資産形成を考えるのもひとつの方法です。ただ漠然と積立を行うより、ゴールを設定し、必要金額を明確化することで、積立額やリスク許容度(どの程度の値動きや損失に耐えられるか)、リターンを狙うかが設計しやすくなるのです 」
何のためにこのお金を準備するのか。まずそこから考えることが、資産形成の出発点になりそうだ。