2024年にTikTokから広がった「ラウド・バジェティング(Loud Budgeting、オープンな節約)」は、一過性の流行語では終わりませんでした。友人から少し高めのレストランに誘われたとき、「予定がある」とごまかすのではなく、「今月の予算には合わない」と伝える。旅行やイベントも、ほかに優先したいことがあれば、付き合いで参加せずに断る。そんなお金との向き合い方が、米国の若い世代に広がっています。
Bank of Americaが2026年5月に発表した調査では、米国のZ世代の42%が、どの外出なら参加でき、どれには参加できないかを友人に率直に伝えるラウド・バジェティングを実践していると回答しました。75%は友人と予定を立てる際に節約の方法を探し、60%は友人とお金について話しています。
2024年の同社調査では、費用を理由に誘いを断り、その理由を友人に伝えることに抵抗がない人は38%でした。2025年には同様の回答が42%となりました。お金の制約を周囲に率直に伝える行動が、米国の若い世代で一定の広がりを見せていることがうかがえます。
-
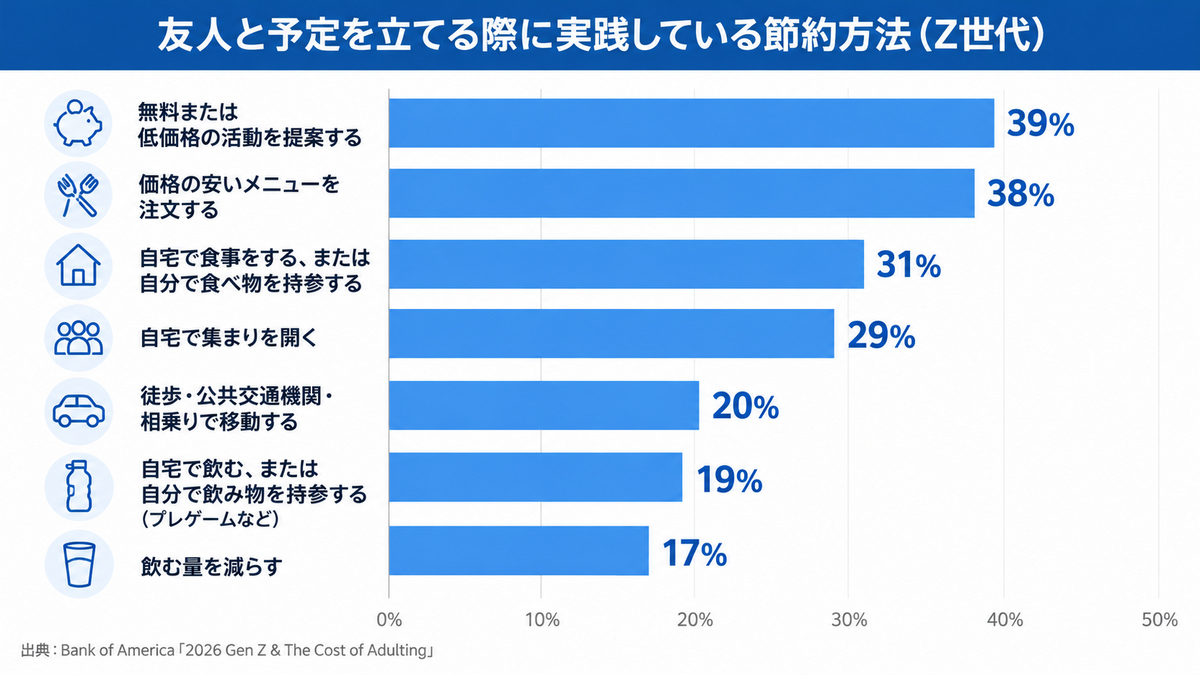
友人と予定を立てる際に実践している節約方法。無料・低価格の活動を提案する人が39%、安いメニューを注文する人が38%など。(出典:Bank of America「2026 Gen Z & The Cost of Adulting」を基に編集部作成)

なぜ「節約」に新しい名前が必要だったのか
ラウド・バジェティングという言葉を広めたのは、TikTokで活動するコメディアンのルーカス・バトル氏です。2023年末、「2024年に導入する新しいコンセプト」として紹介し、当時注目されていた「Quiet Luxury(静かなぜいたく)」の反対だと表現しました。
予算を決めて支出を抑えること自体は新しくありません。バトル氏自身も、昔からある考え方に新しい名前を付けただけだと話しています。それでも多くの人が反応したのは、「Loud」の部分でした。
当時の米国では、インフレや住宅費の上昇、高金利、学生ローン返済の再開が若い世代の家計を圧迫していました。一方でSNSを開けば、旅行や外食、コンサート、ファッションといった楽しそうな消費が次々と流れてきます。
財布には節約の圧力がかかるのに、人間関係やSNSからは消費の圧力を受ける。この板挟みの中で、お金を使えないことを隠すのではなく、「そこには使わない」と口にする。ラウド・バジェティングという主体的な姿勢が、多くの人に響いたと考えられます。
-
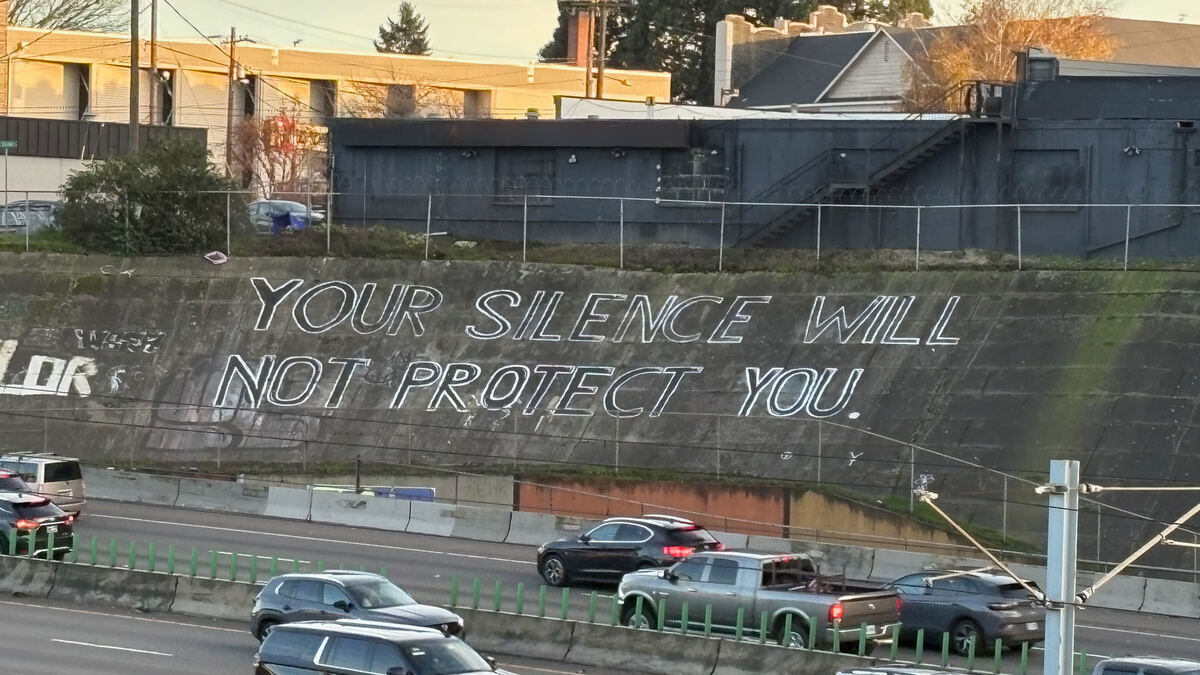
米国の詩人・活動家オードリー・ロードの言葉「YOUR SILENCE WILL NOT PROTECT YOU」(沈黙していても自分を守ることにはならない)。自分の意思を言葉にして伝えることの大切さを訴えた言葉です。(著者撮影)

変わったのは、節約方法ではなく「節約を語ること」
ラウド・バジェティングの目的は、支出を極端に切り詰めることではありません。
「今月は高いレストランには行かない」「旅行よりも住宅購入の頭金を貯めたい」など、自分のお金の優先順位を周囲に示すことです。友人との時間そのものを拒むのではなく、外食の代わりに家で集まる、飲みに行く代わりに散歩をするといった別の選択肢を提案することもできます。
2026年にReutersがラウド・バジェティングを取り上げた際には、「financial boundaries(お金に関する境界線)」という言葉が使われていました。これは、現在のラウド・バジェティングの捉えられ方をよく表しています。
「お金がないから行けない」と言えば、経済状況を弁明しているように聞こえます。「今はそこにお金を使わない」と言えば、自分の意思で優先順位を決めていることになります。
「節約しなければならない」から、「何に使い、何には使わないかを自分で決める」へ。ラウド・バジェティングが象徴する大きな変化は、ここにあるのではないでしょうか。
分かっているのに、なぜ支出を断れないのか
家計管理には、理屈では割り切れない難しさがあります。
銀行口座の残高も、今月使った金額も把握できている。それでも、友人から食事に誘われると断れないことがあります。結婚式や旅行、職場の飲み会など、人間関係が絡む支出になると、数字だけでは判断できなくなります。
「ケチだと思われたくない」「自分だけ参加しないのは寂しい」「相手をがっかりさせたくない」。SNSを開けば、周囲の充実ぶりに取り残されるような焦り、いわゆるFOMO(Fear of Missing Out)も加わります。
今は優先度が低いと分かっている支出でも、人は合理的に断れるとは限りません。見栄や不安、仲間でいたいという感情が強く働くためです。
ここに、ラウド・バジェティングが受け入れられた理由があります。家計簿で数字を管理するだけでは、誘いを断るときの気まずさまでは減らせません。ラウド・バジェティングは、その心理的な負担を軽くする一つの方法と考えられます。「今は目標に向けて節約中だから」と言える共通言語があれば、相手も事情を理解しやすく、お金をかけない別の選択肢を一緒に考えやすくなります。
-
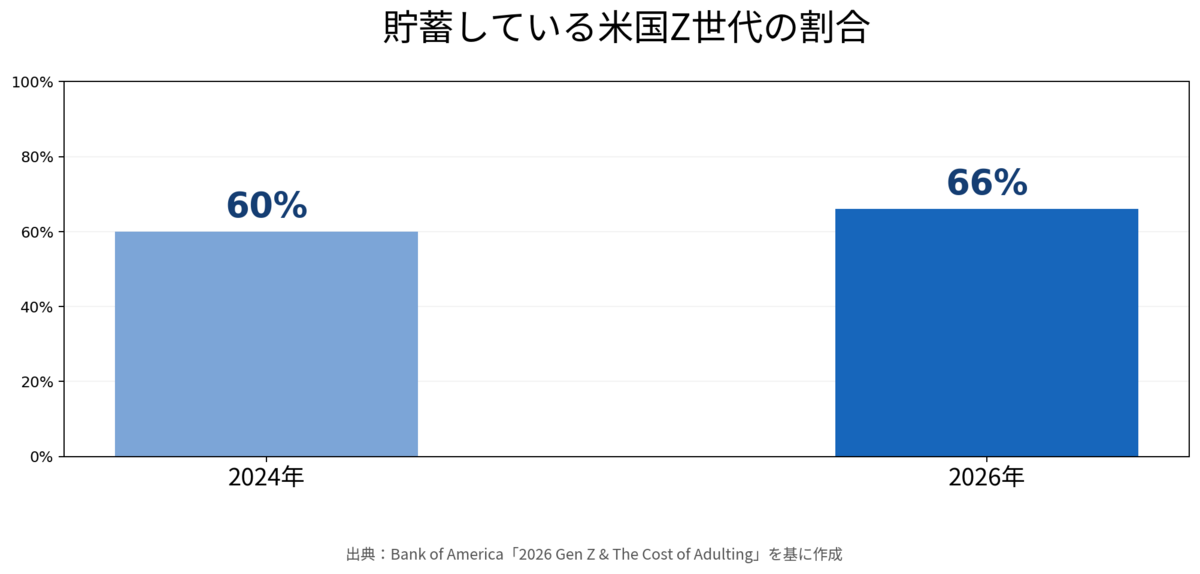
米国のZ世代で貯蓄している人の割合は、2024年の60%から2026年は66%に。なお、両年の調査対象年齢は異なる。(出典:Bank of America「2026 Gen Z & The Cost of Adulting」を基に編集部作成)

米国の2年間から、日本が学べること
米国で起きたこの変化は、現在の日本にとっても示唆に富んでいます。
米国でラウド・バジェティングが広がった2024年から2年、日本でも物価高が生活の実感として重みを増しています。総務省が発表した2026年9月の東京都区部の消費者物価指数(中旬速報値、生鮮食品を除く総合)は前年同月比2.7%上昇し、8カ月ぶりに2%台となりました。身近な商品の値上がりが続く中、これまで深く考えずに払っていた支出の優先順位を見直す場面は増えています。
日本にも、断りにくい支出があります。職場の付き合い、友人との食事や旅行、贈り物などです。金額だけを見れば減らせても、人間関係を考えると簡単には削れません。
ラウド・バジェティングが象徴しているのは、支出を切り詰めるテクニックではなく、「自分の予算上の制約や優先順位を周囲に伝えても恥ずかしくない」という考え方です。物価高が長期化するなか、日本でも節約の知識と同じくらい、断りにくい支出に対して自分の優先順位を示し、無理なく断れることが重要になるのかもしれません。
「何に使ったか」から「なぜ使うのか」へ
米国でラウド・バジェティングに通じる変化は、家計管理サービスにも現れています。
米国の代表的な家計管理サービス「YNAB(You Need A Budget)」は、自分が大切にしたいことに合わせてお金を使う「Spendfulness」という考え方を掲げています。2025年にはアプリ内の「budget(予算)」という言葉を「plan(計画)」へ変更しました。節約を「制限」ではなく、自分の意思でお金の使い道を選ぶこととして捉えるためです。過去の収支や資産状況を振り返り、お金の使い方が自分の価値観や目標に合っているかを確認する機能も提供しています。
AIを使った支援も始まっています。「Cleo」は、AIとの会話を通じて支出を分析し、家計管理や節約について助言します。「Copilot Money」も、会話型AIの「Money Assistant」をベータ版として提供しています。
過去の支出額を把握することは家計管理の前提です。ただ、数字を集計しても、なぜそれを欲しかったのか、本当に自分が大切にしたいものなのかまでは分かりません。
ラウド・バジェティングが浮き彫りにしたのは、お金をめぐる感情や社会的なプレッシャーとの向き合い方でした。自分は何を優先してお金を使い、何には使わないのか。その選択は自分の価値観に沿っているのか。物価高で支出の取捨選択が避けられない現在、お金を管理することは、自分が何を大切にしたいのかを知ることにつながっています。