「財布を忘れた」が、あまり困らない時代に

少し前まで、財布を忘れて外出することは大きな失敗でした。電車に乗れない。昼食を買えない。コンビニで支払えない。友人と割り勘もできない。財布は、生活に欠かせないものでした。
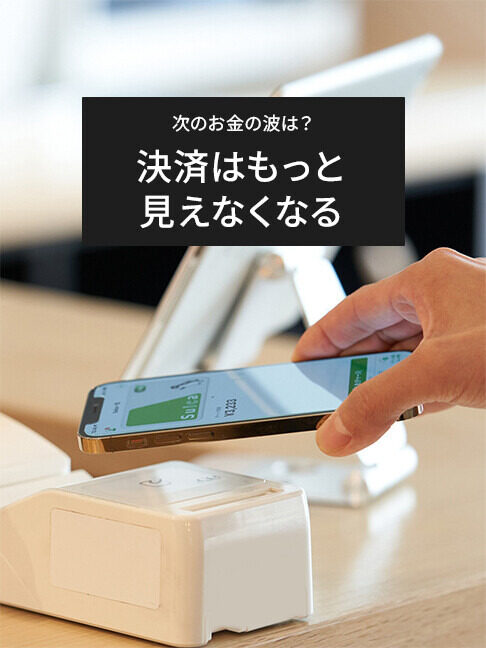
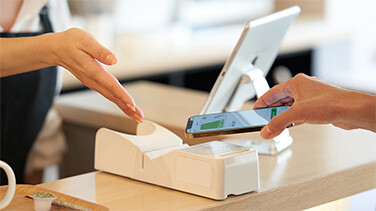
しかし今は、スマホがあればなんとかなる場面が増えています。交通系IC、二次元バーコード決済、クレジットカードのタッチ決済、アプリ決済、ネットショッピング、デリバリー、サブスク。現金を使わなくても、日常の多くの支払いが完結します。
もちろん、現金が必要な場面はまだあります。小さな店舗、病院、学校関係、地域の行事、災害時など、現金の安心感が大きい場面もあります。だから、すぐに現金が完全になくなるという話ではありません。
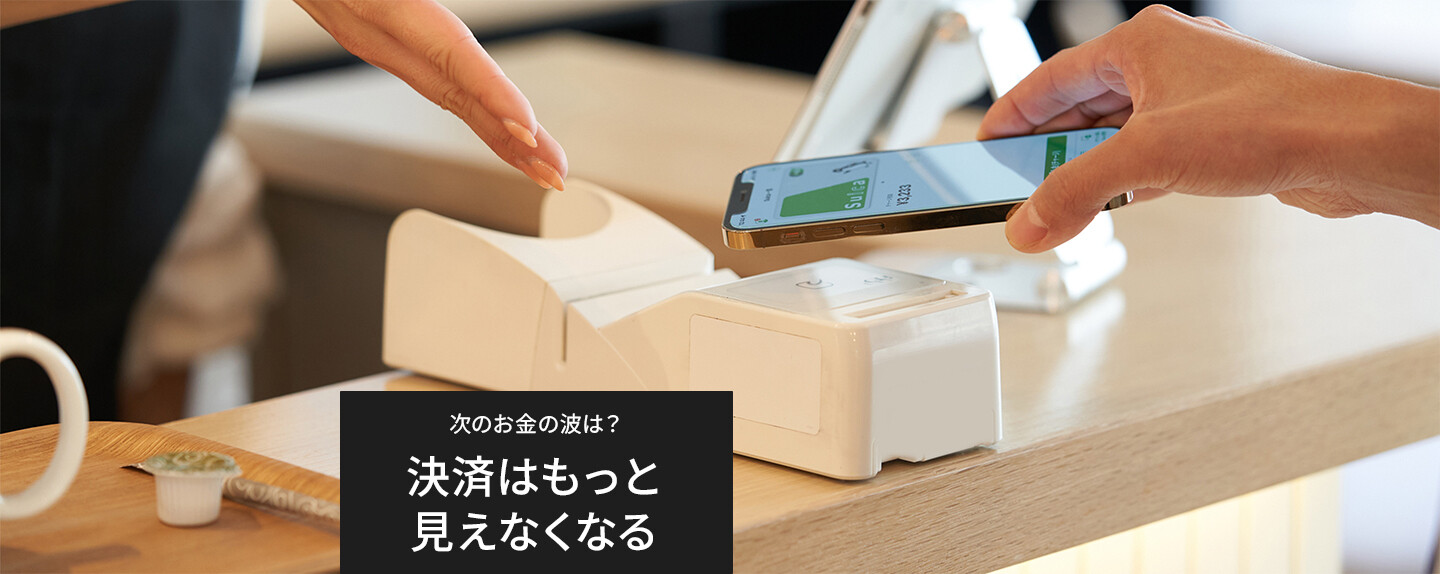
ただ、生活の中で「支払いの感覚」が変わってきているのは確かです。財布からお札や硬貨を出す代わりに、スマホをかざす、二次元バーコードを読み取る、アプリ内でボタンを押す。支払いは便利になる一方で、いくら使ったのかが見えにくくなることもあります。
支払いは、だんだん“見えない行為”になっている

キャッシュレスの先にあるのは、「支払いを意識しない」時代かもしれません。
たとえば、ネット動画や音楽配信のサブスクでは、毎月自動で料金が引き落とされます。アプリ内課金では、画面上の操作だけで支払いが終わります。タクシー配車アプリやフードデリバリーでは、目的地に着いたり、商品が届いたりしたあと、自動で決済されることもあります。
このとき、私たちは「お金を払う」という行為を強く意識していないかもしれません。
お店で財布を開く。レジでお札を出す。お釣りを受け取る。そうした動作がなくなり、サービスを使うことと支払いが一体化していきます。これは、とても便利です。レジの待ち時間が短くなり、現金を用意する手間も減ります。家族への送金、友人との割り勘、ネットでの買い物も簡単になります。
一方で、支払いが見えにくくなるほど、使いすぎにも気づきにくくなるのではないでしょうか?
「少額だから大丈夫」と思っていたアプリ課金が積み重なる。使っていないサブスクに払い続ける。ポイント還元にひかれて予定外の買い物をする。こうしたことも起こりやすくなります。
キャッシュレスは、現金より危ないということではありません。大切なのは、支払いの方法が変わったら、家計の見方も変えることです。決済が便利になるほど、利用履歴や通知、家計簿連携などを使い、お金の流れを確認する習慣が必要になります。
お小遣いも送金もデジタルになっていく

キャッシュレス化は、大人の買い物だけでなく、家族のお金のやり取りにも影響しています。
子どもへのお小遣いを、現金で渡す家庭もあれば、プリペイドカードやアプリで管理する家庭もあります。使える金額を決めたり、利用履歴を確認したり、必要なときにチャージしたりできるため、現金とは違う管理のしやすさがあります。
一方で、子どもにとっては、お金を使った実感が薄くなることもあります。現金なら、1,000円札を使えば財布の中から消えます。硬貨が減れば、残りが少ないことを目で確認できます。お小遣いの数百円をにぎりしめて買い物に行く感覚も、金融教育のひとつかもしれません。しかしアプリやカードでは、数字として残高が表示されます。ゲーム内通貨やポイントと似た感覚になることもあるでしょう。
だからこそ、デジタルなお小遣いには、金融教育の機会もあります。
「なぜこの支払いをしたの?」
「本当に必要だったの?」
「毎月いくらまで使えるの?」
「残ったお金をどうするの?」
こうした会話を親子でしやすくなるからです。
また、送金も変わっています。家族への仕送り、友人との割り勘、ネット上での少額決済など、お金を送る場面は多様になっています。
これまでは、銀行振込が中心でした。今は、送金アプリや決済アプリを使って、より手軽にお金を動かせる場面が増えています。お金は、財布から財布へ渡すものから、アプリからアプリへ移動するものへ変わり始めているのです。
ステーブルコインは、次の送金インフラになるのか

キャッシュレスや送金アプリの延長にある技術として、ステーブルコインがあります。
ステーブルコインは、円やドルなどに価値を連動させることで、価格を安定させるよう設計されたデジタルな決済手段です。日本では、法定通貨と価値が連動し、発行価格と同額で払い戻せる代表的なタイプは、暗号資産ではなく「電子決済手段」に分類されています。
ビットコインは、価格が上がったり下がったりする投資対象として見られる面があります。一方でステーブルコインは、価値を安定させることで、決済や送金に使いやすくすることを目指しています。
ステーブルコインは、まだまだ身近な存在ではないかもしれません。けれど将来的には、海外送金、企業間決済、ネット上の少額決済、1円未満の決済、デジタルサービスの支払いなどで使われる可能性があります。
たとえば海外にお金を送るとき、今は手数料や時間がかかる場合があります。ステーブルコインのような仕組みが広がれば、国境を越えた送金がより速く、安くなる可能性があるのです。
また、インターネット上のサービスでは、国や地域をまたいでお金のやり取りが発生します。海外の会社や人への支払い、ゲーム内の取引、オンラインコミュニティの会費など、国際的なお金の流れも増えています。こうした場面で、ステーブルコインがインフラの一部になるかもしれません。
ただし、便利そうだからといって、すぐにみんなが使うべきだという話ではありません。発行体の信頼性、法制度、管理方法、利用できる場所、トラブル時の対応など、確認すべき点は多くあります。ステーブルコインは、次世代の送金や決済の仕組みとして理解しておくと良いかもしれません。
まとめ:未来の決済は、目立たなくなる

キャッシュレスは、すでに特別なものではなくなりつつあります。スマホをかざす。二次元バーコードを読み取る。アプリ内で支払う。サブスクが自動で引き落とされる。家族や友人にアプリで送金する。こうした行動は、少し前なら未来的に見えたかもしれませんが、今では日常の一部です。
そして次の変化は、「支払いを意識しない」方向へ進んでいます。
お金を払う行為が、サービスを使う流れの中に溶け込んでいく。決済は目立たなくなり、裏側で安全に、速く、正確に処理される。そこに、ステーブルコインのような新しい送金インフラが加わる可能性もあります。
ただし、支払いが目立たなくなるほど、家計管理が大切です。便利な決済は、生活を楽にしてくれます。その一方で、使った実感が薄くなることもあります。だからこそ、明細を確認する、通知を設定する、サブスクを見直す、子どもとお金の使い方を話す。そうした習慣が、これからの生活には必要になるでしょう。
未来のお金は、ある日突然社会に実装されるわけではありません。気づけば、財布を出す回数が減っていた。気づけば、送金がアプリで終わっていた。気づけば、お金を払うという行為が、生活の中で少しずつ目立たなくなっていた。
キャッシュレスの次に来るのは、そんな静かな変化なのかもしれませんね。