金融サービスのデジタル化は、利用者から見ると「手続きが早くなった」「店舗に行かなくてよくなった」といった便利さとして感じられます。しかし、その裏側では、本人確認やデータ連携、審査の補助など、これまで見えにくかった仕組みが動いています。まずは、身近な変化のひとつである「スマホでの口座開設」から、その仕組みを見ていきましょう。
スマホで口座を開けることは、もう特別ではない
銀行口座を開くとき、以前は店舗に行く、申込書を書く、本人確認書類を見せる、印鑑を押すといった手続きが一般的でした。忙しい人にとっては、「平日の昼間に銀行へ行く」というだけでも、かなりハードルの高いことだったかもしれません。
ところが今は、スマホだけで口座開設ができるサービスも増えています。本人確認書類を撮影し、自分の顔をスマホで撮影し、必要な情報を入力する。あとは審査結果を待てば、口座開設の手続きが進みます。
私たちにとっては、「わざわざ銀行の窓口に行かなくてよくなった」「郵送しなくてよくなった」「待ち時間が短くなった」という変化として感じられるでしょう。
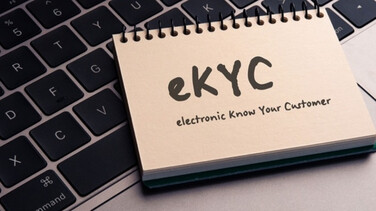
この裏側にあるのが、eKYCと呼ばれるオンライン本人確認のしくみです。KYCは「Know Your Customer」の略で、金融機関が「この人は本当に本人なのか」を確認するための手続きです。そこに「electronic」、つまり電子的な確認が加わったものがeKYCです。
なんだかむずかしい言葉ですが、私たちの実感としては、本人確認が「窓口や郵送」から「スマホで撮影」へ変わったということです。
もちろん、本人確認がなくなったわけではありません。むしろ金融サービスでは、本人確認はとても重要です。なりすましや不正利用、犯罪収益の移転などを防ぐためには、金融機関が利用者を確認する必要があります。
変わったのは、その確認方法です。
書類を持って窓口に行くのではなく、スマホで本人確認をする。これは、私たちが意識しないところで金融のデジタル化が進んでいる、わかりやすい例のひとつです。
ローンや保険の審査も、データで速くなる

デジタル化が進んでいるのは、口座開設だけではありません。
クレジットカードの申し込み、カードローン、住宅ローンの仮審査、保険の見積もりや申し込みなども、オンラインでできる場面が増えています。
たとえば、住宅ローンの仮審査を考えてみましょう。以前なら、銀行の窓口で相談し、必要書類をそろえ、年収や勤務先、借入状況などを伝え、結果を待つという流れが一般的でした。今は、スマホやパソコンで情報を入力し、オンラインで仮審査を申し込めるサービスもあります。
保険も同じです。以前は、保険の担当者に会って説明を受け、紙の申込書に記入するイメージが強かったかもしれません。今は、ネット上で保険料を見積もり、保障内容を比較し、そのまま申し込みに進めるサービスもあります。
こうした手続きの裏側では、データが使われています。
年齢、住所、職業、年収、勤続年数、借入状況、過去の契約情報、健康状態に関する告知など。サービスによって確認される項目は異なりますが、金融機関や保険会社は、利用者が申し込んだ内容をもとに、貸してよいか、どのような条件になるか、どのような保障が適しているかを判断します。
ここでAIが使われる場合もあります。AIの関わり方は、金融機関やサービスによって異なり、担当者の判断を補助する場合もあれば、与信審査などでAIモデルが判断の一部を担う場合もあります。そのため、「AIがすべてを勝手に決めている」と一律に考えるのではなく、どの場面でAIが使われているのか、どの情報をもとに判断されているのかを見ることが大切です。
私たちにとっては、結果が早く届く、店舗に行かなくてすむ、何度も同じ情報を書かなくてよいといった便利さがあります。
しかし、その便利さは、私たちの情報がデータとして扱われているからこそ成り立っているのです。
便利さの裏側で、私たちはなにを見られているのか

金融サービスが便利になるほど、私たちの情報との関係は深くなります。
本人確認書類、顔写真、住所、電話番号、勤務先、年収、家族構成、住宅ローンの残高、クレジットカードの利用状況、保険の契約内容、銀行口座の情報。こうしたものは、どれも大切な情報です。
スマホで申し込みができるのは便利です。審査が早くなるのも助かります。けれど、その前提として、「どの情報を入力しているのか」「どの情報が確認されるのか」「その情報はどのように使われるのか」を知っておくことも大切です。
たとえば、アプリを使うときに、位置情報や連絡先、写真へのアクセスを求められることがあります。金融サービスの場合も、口座情報や本人確認情報など、重要なデータを扱う場面があります。
もちろん、すべてを怖がる必要はありません。正しく使えば、データ連携はとても便利です。毎回同じ情報を入力しなくてよくなる。必要な書類をオンラインで提出できる。申し込みの途中で不備に気づける。こうしたメリットがあります。
ただし、便利さに慣れるほど、私たちは「同意する」ボタンを何気なく押してしまいがちです。
「なぜこの情報が必要なのか」
「どこまで連携するのか」
「あとから解除できるのか」
「問い合わせ先はあるのか」
こうしたことを確認する習慣は、これからの金融サービスを使ううえでますます重要になります。
金融のデジタル化は、生活を便利にしてくれます。その一方で、自分の情報をどのように預けているのかを知ることも、生活者にとっての新しい金融リテラシーになっていくでしょう。

まとめ:AI金融は、便利さと納得感の両方が大切
スマホで銀行口座を開く。オンラインでローンの仮審査を申し込む。ネットで保険を見積もる。クレジットカードの申し込み結果が早く届く。
こうした変化は、すでに私たちの生活の中に入っています。
その裏側では、本人確認のデジタル化、データ連携、AIによる審査の補助などが進んでいます。私たちにとっては、早く、便利で、使いやすい金融サービスが増えることにつながります。
一方で、便利さの裏側では、自分の情報が扱われています。だからこそ、どの情報を預けるのか、なぜ必要なのか、どう使われるのかを知ることも大切です。
未来の金融は、ただ速いだけでは足りません。手続きが簡単であること。結果が早いこと。安心して使えること。そして、利用者が納得できること。
AIが裏側で支える金融サービスは、これからさらに身近になっていくでしょう。そのとき、私たちに必要なのは、AIを怖がることではなく、自分のお金と情報がどのように動いているのかを、少しずつ理解していくことなのかもしれません。