いち早くカーボンクレジットの制度化が進んだ日本
──まずは、「カーボンクレジット」とはどういう仕組みなのかを教えてください。
-
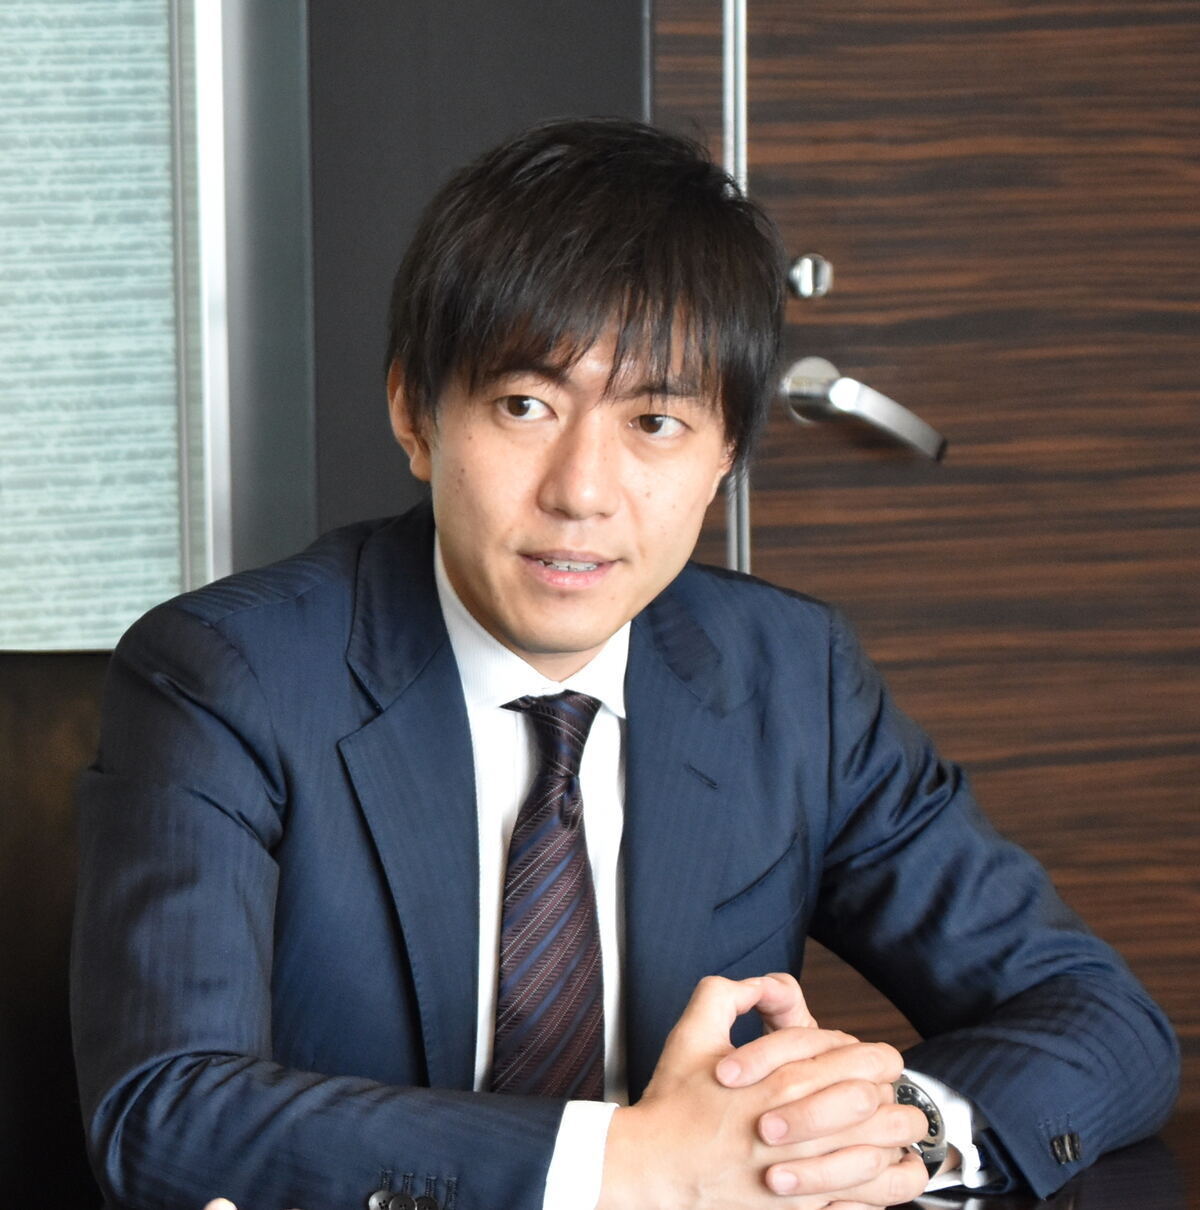
夫馬賢治 ニューラル代表取締役CEO

夫馬:CO2をはじめとした温室効果ガスを削減、または吸収するプロジェクトを通じて、その量を定量的に換算して、売買できるように証書にしたものが「カーボンクレジット」です。 プロジェクトを実施した事業者が、カーボンクレジット管理団体に申請をしてカーボンクレジットを発行してもらい、温室効果ガス排出量を減らしたい企業に販売することができます。
カーボンクレジット市場には大きく分けて2つあり、事業者が自主的に活用する「ボランタリー市場」と法令により一定の条件に基づき活用が義務付けられる「コンプライアンス市場」があります。
もともとカーボンクレジットは、1980年代に「温室効果ガスを削減・吸収した成果に経済的な価値を付ける」という試みを企業が自主的に始めたことが発端です。その後、先進国に温室効果ガス排出削減目標を課した京都議定書が1997年に採択された際、削減義務を持つ国が目標達成に利用できる制度として、国連が管理する「京都クレジット制度」が誕生しました。
さらに、その後、京都議定書の義務目標を達成するため、EUが排出量の多い大企業に対して排出量の年間上限「キャップ」を法的に定めて、上限を超えた場合は割り当ての量に下がるまでクレジットの購入義務を課す「コンプライアンス市場」の仕組みが生まれました。日本では、類似の制度として、GX-ETS制度の本格稼働が2026年4月1日から始まり、約300~400社がこの制度の対象となっていると見込まれています※1。
※直近3年度のCO2直接排出量(主にScope1)の平均が10万t-CO2以上の事業者、約300〜400社
──実際にGX-ETS制度の対象となっている企業はどんな業種なのでしょうか?
夫馬::対象になっているのは、CO2の自社排出量が前年度までの3年度平均で10万トン以上の事業者ですね。具体的な例を挙げると石油元売り業者や発電企業、電力会社などの化石燃料そのものを消費している企業、鉄鋼、セメントやコンクリートなどの重工業系、石油化学系の大企業などです。
一方、GX-ETS制度の対象になっていない企業はカーボンクレジットに一切関心を持っていないのかというと、そうではありません。日本でも多くの大企業や一部の中堅・中小企業で、自社の排出量を相殺するためにカーボンクレジットを自主的に購入するという動きがみられます。
──カーボンクレジットは、日本では主にJ-クレジット、JCMなどが利用されています。取引の種類の違いについて教えてください。
夫馬:2015年頃までは国連主導の機関(CDM)がカーボンクレジット市場の認証・発行の中心となっていたのですが、今は各国政府や民間団体でも認証・発行を行っています。日本は、諸外国の中でもいち早く国として制度を創設しました。そのうち国内のプロジェクトを対象にしているのが「J-クレジット」、海外のプロジェクトを対象にしているのが「JCM」です。
以前は、クレジットを買いたい側と売りたい側が直接取引を行う「相対取引」が多かったのですが、需要と供給の情報を集めた「市場取引」ができるプラットフォームが創設されてきています。
カーボンクレジットの取引では、一つの証書を複数の人に売ってしまうという二重計上のリスクがあります。そういった不正が行われないように、クレジットはどのプロジェクトで発行され、誰が購入し、誰が使ったのかを厳密に管理する帳簿が用意されています。しかし、帳簿の管理にも人手や費用がかかります。管理を効率化し、改ざん防止や二重計上を防ぐために、クレジットをトークン化してブロックチェーン上で流通させる取り組みも出てきていますね。とはいえ、日本はトークン化に関してはまだ黎明期という印象です。
中小企業の事業参入が顕著に
──カーボンクレジットの質や基準が低い場合、どんなリスクがあるのでしょうか?
夫馬:質の低いクレジットというのは、プロジェクトの温室効果ガスの削減・吸収が甘く算定されていて、現実には基準を達成できていないクレジットや、二重計上を防ぐ帳簿管理がしっかりなされていないクレジットなどを指します。これはプロジェクトを審査する団体、クレジットの発行元が批判の対象になるだけでなく、これを購入した企業にも批判が及びます。つまり購入する側もクレジットの質を見極めて購入することが大切になるということです。実際にカーボンクレジットの質が問われる事案が発生したこともあり、カーボンクレジットの品質認証団体としてICVCMという民間団体が創設され、2023年にCCP(コアカーボン原則)という国際的な品質基準を設けており、その基準を元に審査を通過しているクレジットを購入する傾向が高まっていますね。
──脱炭素への取り組みは企業のイメージ向上だけにとどまらず、投資家からの評価、ひいては株価への影響にもつながるように感じます。この流れは加速していくのでしょうか?
夫馬:温室効果ガスを減らすことの重要性は年々理解が深まっていて、大企業だけでなく、中小企業でも積極的に削減するところが出てきています。
多くの企業が最初に検討するのが省エネで、温室効果ガスの削減だけでなく、エネルギーコストを抑えられるメリットもあります。次のステップとしては、再生可能エネルギーへの電力切替や、自社の建物への太陽光発電パネル設置などがあります。こちらの施策でもコスト削減にまでつなげられたという声をよく聞きます。設備投資や技術開発など大きな投資が必要になると、国や自治体の補助金などを利用して実質負担を抑えるということも一般的に行われています。
GX-ETS制度が導入されたことによって、カーボンクレジットの創出を新規事業にしようとする企業も出てきています。現在、J-クレジットには植林や工場の省エネ化、水稲中干し延長など、中小企業が発行したプロジェクトがたくさんあるんです。どんな企業にも参入するチャンスがあるというのは、特に注目していただきたい部分ですね。GX-ETS制度によって、J-クレジットやJCMの購入需要が新たに生まれたことは、カーボンクレジット事業にとっては追い風と言えます。
一方で、自分たちでは削減努力をせずに、クレジットの購入だけで済ます企業が出ないように、GX-ETS制度ではJ-クレジットの購入に上限が課せられているのもポイントです。まずは、自分たちで減らすことが前提で、それでも減らしきれなかった場合はクレジットを購入するという順番になっています。
──カーボンクレジットで今、話題になっていることを教えてください。
夫馬:日本では3月末決算の企業が多いので、GX-ETS制度が始まって、1期目となる26年度の締めが2027年3月末。その時の市場の動きがどうなるのかに注目が集まっています。各企業の排出量が具体的に見えてくる年度末前後に、クレジットの売買が活発になるでしょう。ただし、経済産業省の委員会で、初年の2026年度は、2027年度分とまとめて2027年秋頃に排出枠が設定されることが議論されているため、実際の市場での取引はそれ移行となる予定です。
さらに、2022年には少量から購入ができる国内初のマーケットプレイス「e-dash Carbon Offset」に続き、2023年にはクレジットの売買を促すカーボンクレジット専用の取引市場である「Carbon EX」など民間サービスが増え、購入企業がニーズに合うものを探しやすくなってきました。
またカーボンクレジットを購入する企業は、プロジェクトの中身も気にします。「どんな企業が、どの場所でどのようなプロジェクトでクレジットを創出したのか」も重要な指標になります。クレジットのマーケットプレイスでも、これらの情報も流通していけば、クレジットの売買の活性化につながると思います。
──GX-ETS制度をはじめとした市場環境が整備され、カーボンクレジットがますます普及する中で、夫馬さんがこれから力を入れていきたいと考えていることを教えてください。
夫馬:これからカーボンクレジットに求められていくのは、やはり質です。クレジットを購入する企業にとって、せっかく購入したのに質の点で批判されては元も子もありません。そのためクレジットの審査基準も厳しくなる可能性もあります。一方、クレジットの審査が厳しくなれば、事務コストも増え、クレジットの創出コストが上がってしまいます。私も政府の審議会や委員会の委員をしていますので、クレジットの質と手頃な価格を両立できるようにするためのテクノロジーの活用や制度設計のありかたについて、政府に改善を働きかけていきたいと思います。
──日本で多数の企業が脱炭素に向けた取り組みを積極的に行っているだけでなく、ビジネスとしての伸びしろも大きいことが感じられました。本日はありがとうございました。
取材・文=髙橋優子 写真(提供)=ニューラル 編集=Forbes JAPAN / フリート